지금 알려진 조건만 보고 계약부터 하기는 이릅니다. 2026년 10월 22일 현재 이 상품은 금융위원회가 2026년 8월 13일 발표한 정부 상품안이고, 대출 한도 금액·만기·DSR 적용 방식·'4억 원'의 판단 기준은 아직 하나도 발표되지 않았습니다. 확정된 것과 아닌 것을 나눠 보겠습니다.
청년미래보금자리론 조건: 대상과 주택
| 항목 | 상품안 | 상태 |
|---|---|---|
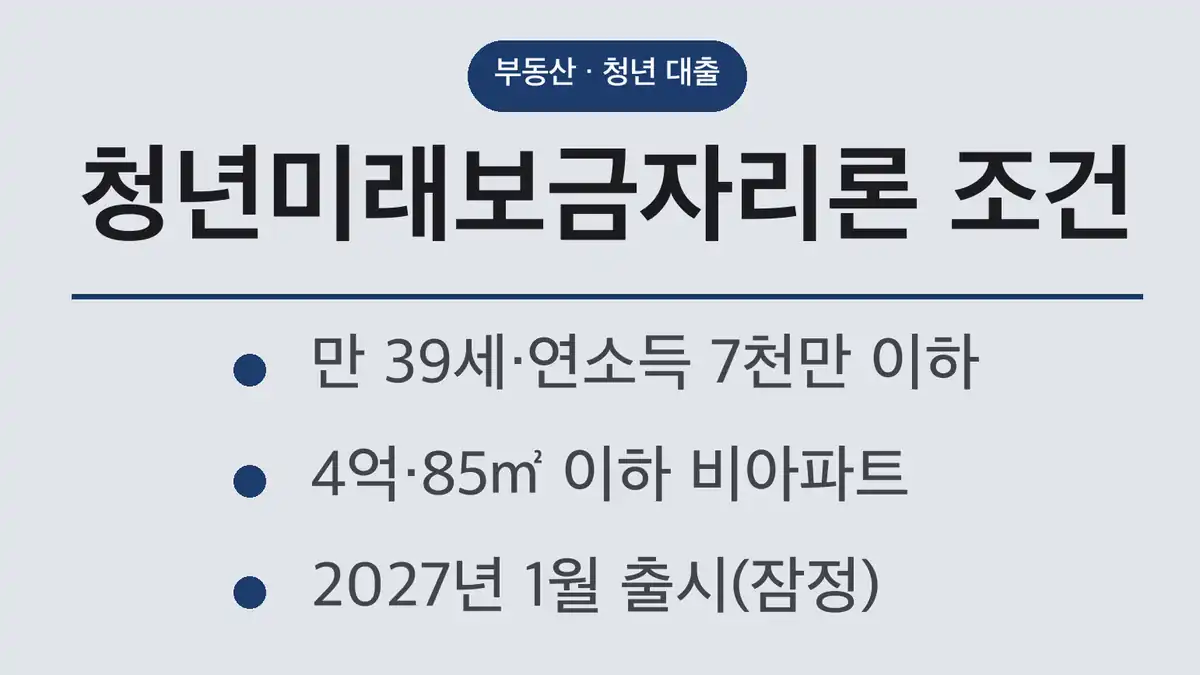
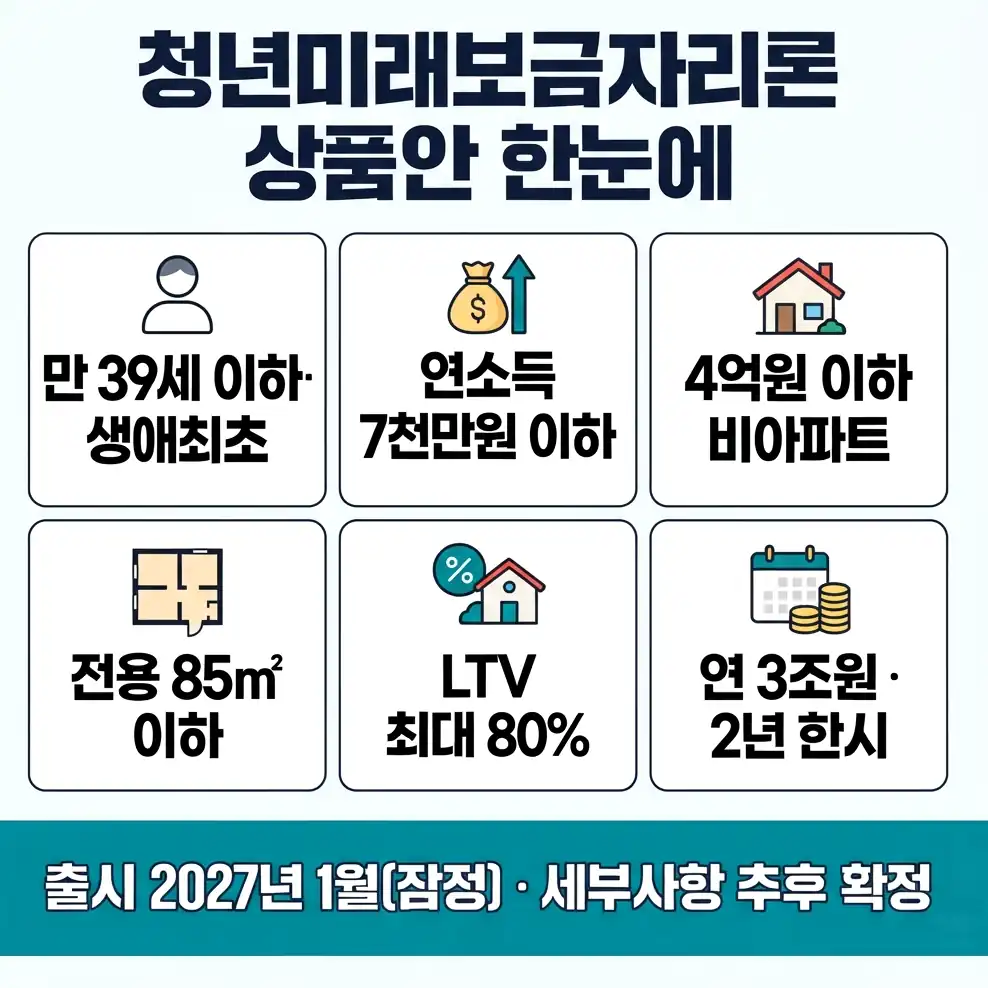
| 나이·구입 | 만 39세 이하, 생애최초 주택 구입 | 발표 |
| 소득 | 연 7천만 원 이하(신혼부부는 부부 중 1명 기준) | 발표 |
| 주택 | 4억 원 이하, 비아파트, 전용 85㎡ 이하 | 발표 |
| LTV | 최대 80% | 발표(지역별 차등 미발표) |
| 공급 | 연 3조 원, 2년 한시 | 발표 |
| 출시 | 2027년 1월 | 잠정 |
| 운영 | 한국주택금융공사 상품 | 발표 |
신혼부부 소득을 부부 중 1명으로 보는 방식은 일반 보금자리론에도 들어왔습니다. 금융위원회는 2026년 10월 19일부터 일반 보금자리론 신혼부부도 부부합산 8,500만 원 이하이거나 부부 중 1명 연소득이 7천만 원 이하면 이용할 수 있게 한다고 밝혔습니다.
잠정 금리와 정부 상환 예시
금리는 기본 우대에 지방·저소득·신생아 추가 우대를 더해 일반 보금자리론보다 약 2%p 내외 낮은 수준(잠정)으로 잡혔습니다. 금융위원회는 세부 금리를 2027년 예산안 등이 확정된 뒤 발표한다고 했습니다. 2027년 금융위원회 예산안에는 이 상품과 청년 전월세결합보증을 묶은 '청년 주거사다리 지원' 883억 원이 신규로 들어가 국회 심의를 받고 있습니다.
| 기준 금리 | 2026년 10월 공시 |
|---|---|
| 일반 보금자리론 u·t(10~50년) | 연 5.00~5.30% |
| 일반 보금자리론 아낌e | 연 4.90~5.20% |
정부 예시는 2억 원을 30년 동안 연 3.0%로 빌리면 월 원리금이 약 85만 원이라는 계산입니다. 원리금균등으로 직접 계산하면 약 84.3만 원입니다. 이 3.0%는 예시용 가정이지 확정 금리가 아닙니다. 2026년 10월 14일 정책브리핑 기사에는 '최대 2.1% 금리우대'라는 표현도 나오지만, 금융위원회 발표 자료는 '약 2%p 내외(잠정)'입니다.
생애최초 LTV 유지가 핵심인 이유
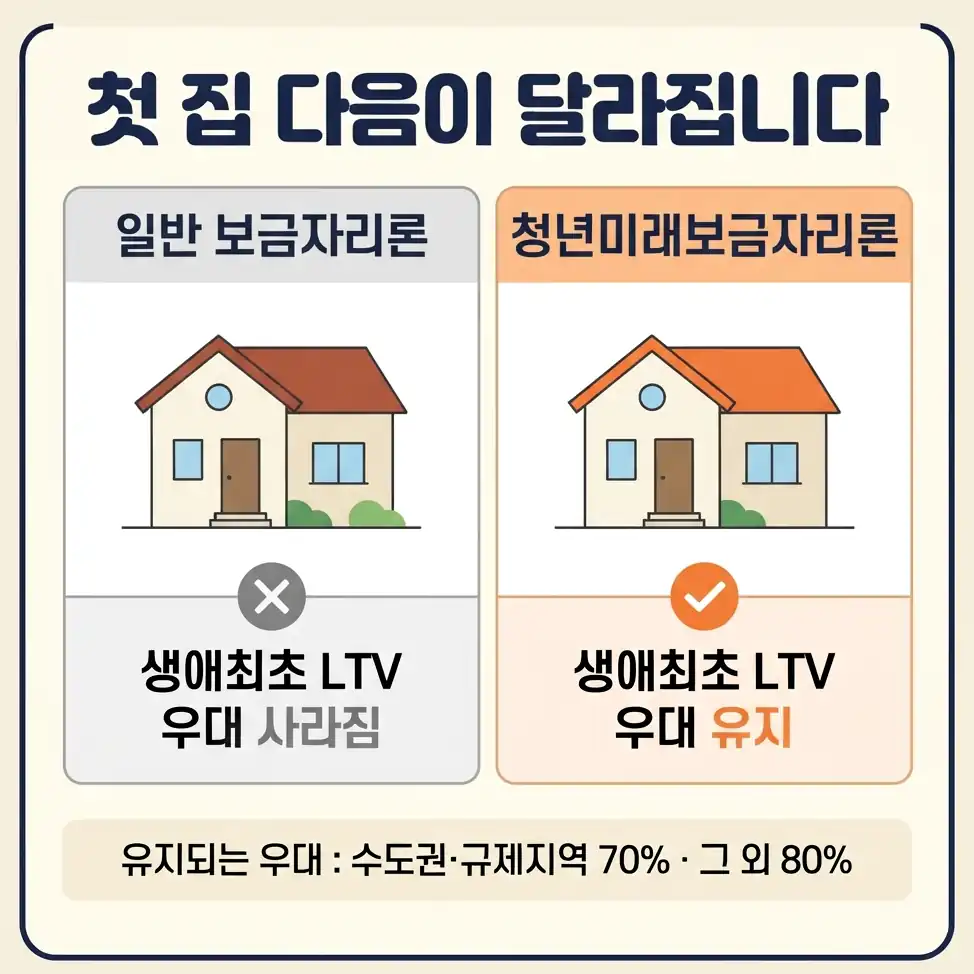
| 구분 | 일반 보금자리론 | 청년미래보금자리론 |
|---|---|---|
| 이용 후 생애최초 LTV 우대 | 사라짐 | 유지 |
| 유지되는 우대 LTV | – | 수도권·규제지역 70%, 그 외 80% |
비아파트로 첫 집을 사고 나중에 다른 집으로 옮길 때 생애최초 LTV 우대를 다시 쓸 수 있다는 점이 일반 보금자리론과 다릅니다. 70%·80%는 이 상품의 대출 LTV가 아니라 유지되는 우대 값입니다. 이 상품 자체 LTV는 '최대 80%'로만 발표됐고, 수도권에서도 80%인지는 아직 발표되지 않았습니다.
청약·취득세 생애최초 혜택은 각 법령을 따르며, 취득세는 관계부처와 추가 협의한다고 했습니다. 현재 유지가 확인된 것은 LTV 우대뿐입니다.
디딤돌·신생아 특례·보금자리론과 비교
| 상품 | 주택 가격 | 한도 | 금리 |
|---|---|---|---|
| 청년미래보금자리론 | 4억 원 이하 비아파트 | 미발표(LTV 최대 80%) | 일반 보금자리론 대비 약 2%p 내외 낮게(잠정) |
| 일반 보금자리론 | 6억 원 이하 | 3.6억 원(생애최초 4.2억 원) | 연 4.90~5.30%(2026년 10월 공시) |
| 디딤돌대출 | 평가액 5억 원 이하 | 2억 원(생애최초 2.4억 원) | 연 2.85~4.15% |
| 신생아 특례 디딤돌 | 평가액 9억 원 이하 | 4억 원 | 연 1.8~4.5% |
디딤돌대출은 아파트·비아파트를 가리지 않지만 부부합산 소득 6천만 원 이하(생애최초 7천만 원)와 순자산 기준이 있습니다. 아파트를 사려는 청년은 기존 보금자리론·디딤돌대출을 지금과 같은 조건으로 쓸 수 있다고 금융위원회가 밝혔습니다.
오피스텔·DSR·대환 등 미발표 항목
| 항목 | 2026년 10월 22일 현재 |
|---|---|
| 오피스텔 | 주택금융공사법 개정 추진(2026년 하반기 계획), 완료 미확인 |
| 대출 한도 금액 | 미발표 |
| 만기·상환방식 | 미발표 |
| DSR·DTI 적용 | 미발표 |
| '4억 원' 기준(매매가·감정가) | 미발표 |
| 대환·실거주 의무·방공제 | 미발표 |
| 정확한 출시일·신청 창구 | 미발표(2027년 1월 잠정) |
생애최초 우대를 몇 번째 구입까지 유지하는지, 이미 디딤돌로 비아파트를 산 사람에게도 소급되는지도 아직 발표되지 않았습니다. 상품 공고가 나오면 한도와 4억 원 기준부터 확인하는 것이 순서입니다.
2026년 10월 22일 기준, 금융위원회 「부동산 시장 안정을 위한 금융 종합대책」(2026년 8월 13일)·보도설명자료(8월 15일)·2027 예산안, 한국주택금융공사·주택도시기금 공시 내용입니다.
함께 읽으면 좋은 글
 보금자리론 금리 10월 동결, 아낌e 30년 5.10%·우대 다 받으면 4.10%입니다한국주택금융공사 2026년 10월 공시 기준 보금자리론 만기별 금리와 우대금리 조건, 3억 원 대출의 만기별 월 상환액 계산, 2026년 다…
 무주택 청년 특례전세보증 받는 법, 만 39세까지 한도 최대 2억·신혼·자녀양육 3억입니다한국주택금융공사 무주택 청년 특례전세보증이 10월 19일 신규 신청부터 만 34세에서 39세 이하로 확대됐고, 한도는 일반 2억 원, 신혼·…
 디딤돌대출 금리 계산법, 2026년 10월 2.85~4.15%에 우대는 최대 0.5%p입니다디딤돌대출 기본금리는 연 2.85~4.15%이고, 우대금리는 겹쳐도 0.5%p(다자녀 0.7%p)까지만 빠집니다. 순수 고정금리를 고르면 0…