합의서 서명을 10월 25일 뒤로 미루면 기준이 바뀔까요? 바뀌지 않습니다. 법령과 금융감독원 자료가 쓰는 날짜는 사고가 난 날과 보험 계약이 시작된 날(책임개시일) 두 가지뿐이고, 10월 25일 전에 난 사고는 그 전에 시작된 계약이 보상합니다.
10월 25일 이전 교통사고 합의 기준, 가르는 두 날짜
| 바뀐 내용 | 기준 | 근거 |
|---|---|---|
| 경상환자 8주 초과 치료 검토, 12~14급 치료비 문언 | 사고일 2026.9.10. 이후 | 자배법 시행령 부칙 제3조, 세칙 부칙 제1조 |
| 향후치료비 지급기준 | 책임개시일 2026.10.25. 이후 계약 | 세칙 부칙 제2조 |
| 합의일 | 기준 아님 | 관련 부칙·보도자료에 해당 문구 없음 |
금융감독원은 자동차보험 제도 개선이 보통 보험기간 시작일 기준으로 시행된다고 설명했습니다. 피해자가 받는 대인배상은 가해 차량 보험이 내는 돈이므로 그 계약의 시작일을 기준으로 보는 것으로 해석됩니다.
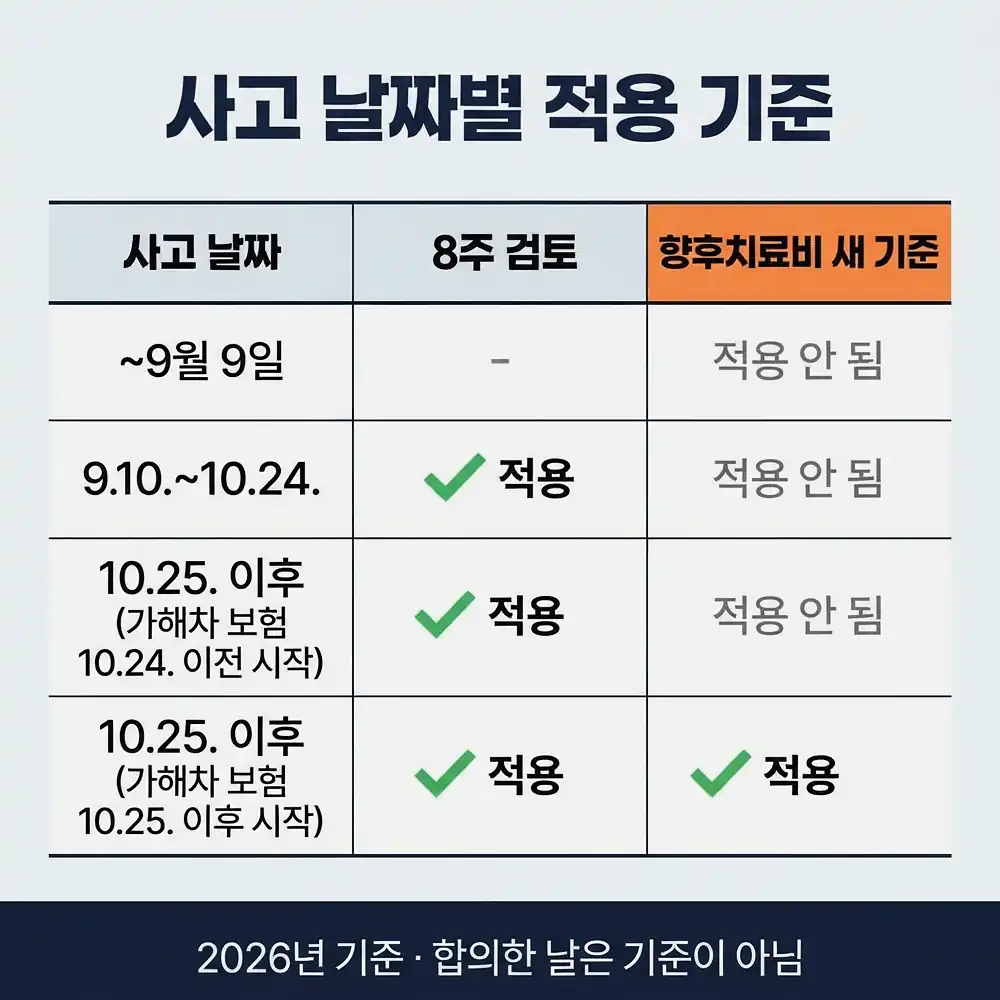
사고 날짜별 적용표
| 사고일 | 가해차 보험 시작일 | 8주 검토 | 향후치료비 새 기준 |
|---|---|---|---|
| ~2026.9.9. | 10.24. 이전 | 미적용 | 미적용 |
| 9.10.~10.24. | 10.24. 이전 | 적용 | 미적용 |
| 10.25.~ | 10.24. 이전 | 적용 | 미적용 |
| 10.25.~ | 10.25. 이후 | 적용 | 적용 |
9월 9일 이전 사고는 지금 치료 중이어도 이번 개편이 적용되지 않습니다(금감원 FAQ). 1년 계약이라면 '10월 24일 이전 시작 계약'은 늦게는 2027년 10월까지 남아, 10월 25일 이후 사고라도 새 조항이 적용되지 않는 경우가 한동안 이어집니다.
9월 10일이 함께 검색되는 이유
- 2026년 9월 10일은 자배법 시행령과 표준약관을 바꾼 세칙의 시행일입니다. 이날 이후 사고부터 8주 검토가 적용됩니다.
- 자동차보험은 만기 45일 전부터 갱신할 수 있습니다. 10월 25일에서 45일을 거슬러 올라가면 9월 10일이라, 이날부터 새 약관으로 갱신 계약을 맺을 수 있었습니다.
'9월 10일 이후 사고는 향후치료비가 없다'는 말은 두 기준을 섞은 것입니다.
새 기준이 적용되면 달라지는 점
| 구분 | 개정 전 | 10.25. 이후 시작 계약 |
|---|---|---|
| 1~11급 | 약관 항목 없이 관행 지급 | 장래 치료에 객관적으로 필요한 비용 |
| 12~14급 | 약관 항목 없이 관행 지급 | 원칙적으로 지급 대신 치료 완료 시까지 실제 치료비 |
10월 24일 이전 계약에 새 조항이 적용되지 않는다는 것까지가 공식 자료로 확인됩니다. 그 계약에서 경상환자 향후치료비를 예전처럼 지급한다고 정한 문구는 없으니, 보험사가 제시한 합의 금액의 항목 구성을 확인하셔야 합니다.
개정과 상관없이 같은 금액
| 항목 | 표준약관 기준 |
|---|---|
| 부상 위자료 12~14급 | 15만 원 |
| 휴업손해 | 증명된 수입 감소액의 85% |
| 입원 식대 | 한 끼 4,030원(병원 식사 미이용 시) |
| 통원 | 실제 통원 1일당 8,000원 |
과실비율만큼 상계되고, 사고 전부터 있던 증상이 있으면 그 비율도 빠질 수 있습니다.
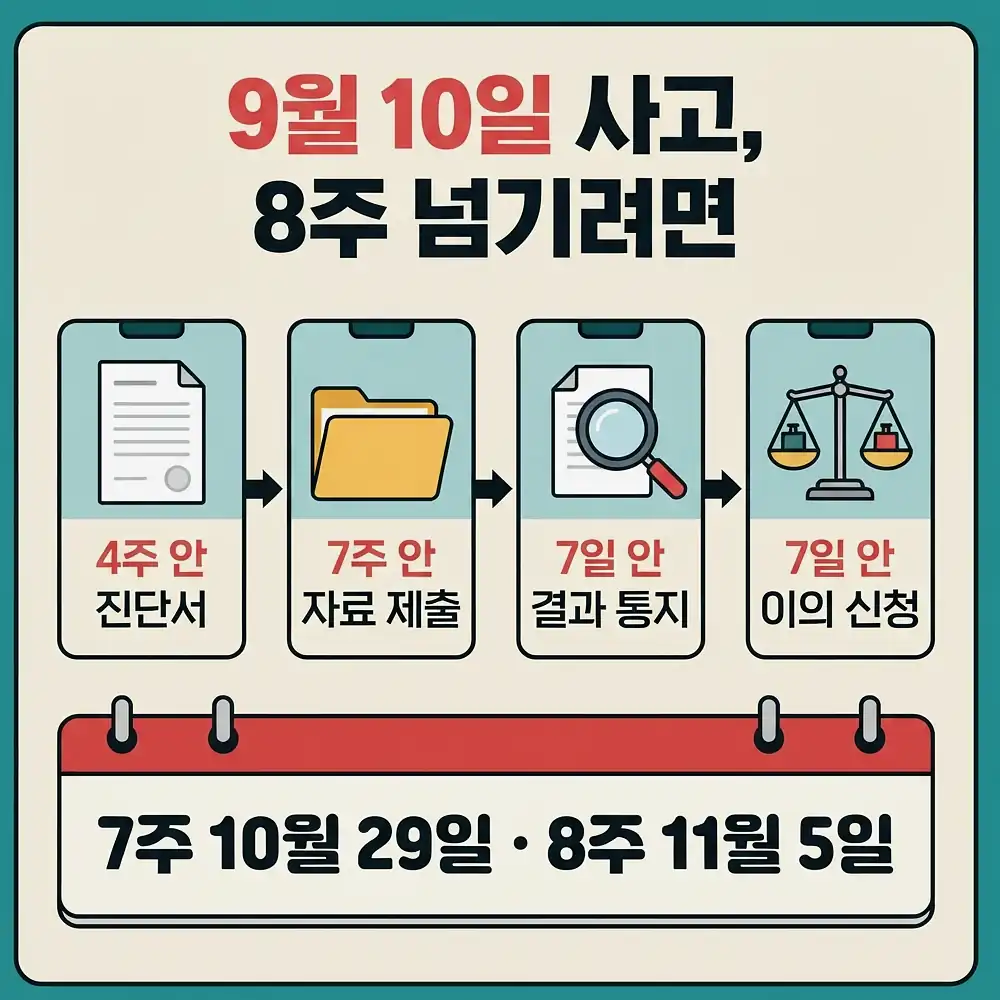
9월 10일 이후 사고의 8주 검토 기한
기간은 사고 다음 날부터 셉니다.
- 4주 넘게 치료하려면 사고일부터 4주 안에 진단서 제출
- 8주를 넘기려면 7주 안에 진단서·진료기록부·영상CD(있으면)·동의서 제출
- 자동차손해배상진흥원이 7일 안에 통지
- 이의가 있으면 통지받은 날부터 7일 안에 분쟁조정 심의 신청, 위원회는 14일 안에 의결
9월 10일 사고라면 7주가 되는 날은 10월 29일, 8주가 되는 날은 11월 5일입니다. 7주 안에 신청했는데 검토가 늦어져 8주를 넘기면 검토가 끝날 때까지 치료비는 보험사가 냅니다. 대상은 12~14급 중 염좌·단순 타박상이고 영유아·임산부는 원칙적으로 제외입니다.
서명 전에 확인할 것
- 가해 차량 보험의 보험기간 시작일
- 합의서에 향후치료비 항목이 있는지, 있다면 금액 산정 근거
- 시작일이 10월 24·25일처럼 경계에 걸리면 어느 기준인지 서면 확인(보험기간은 원칙적으로 증권 첫날 24시 시작이며 경계일 공식 해석은 확인되지 않음)
합의서에 서명하면 그 뒤 손해가 커져도 다시 청구할 수 없는 것이 원칙이고, 예상할 수 없던 중대한 후유증만 예외입니다(대법원 99다42797).
2026년 10월 22일 기준, 금융감독원 보도자료(2026.9.2.)와 보험업감독업무시행세칙 부칙, 자동차손해배상 보장법 시행령 부칙을 바탕으로 정리했습니다.
함께 읽으면 좋은 글
 향후치료비 계산 방법과 10월 25일 개정, 경상환자 적용 기준 정리향후치료비 계산 구조(치료 횟수×단가, 장기 치료는 현재 가치), 2026년 자동차보험 표준약관 개정에 따른 1~11급·12~14급 지급 기…
 자동차보험 8주룰 시행일과 절차, 9월 10일 사고부터·8주 넘는 치료는 7주 안에 신청합니다자동차보험 8주룰 적용 기준(사고일 9월 10일), 심사 대상과 제외 대상, 사고일별 서류 마감일, 자배원 검토와 이의제기 기한, 비용 부담…
 자동차보험 진료비 지급보증서 유효기간, 9월 10일 이후 사고 경상환자는 사고일부터 4주까지 적힙니다지급보증서의 정식 이름과 적히는 항목, 경상환자 유효기간 시작일·종료일 계산, 사고일별 4주·7주 마감, 지급보증 중에도 환자가 내는 비용,…