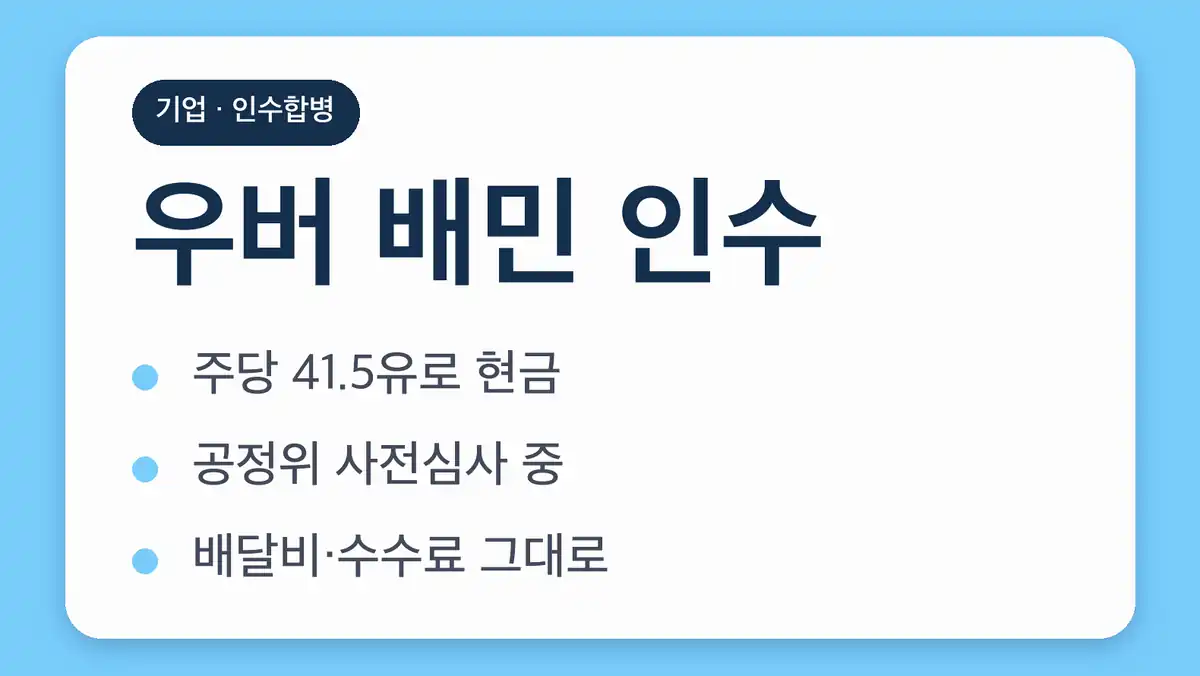
우버는 배민을 직접 사지 않고 배민의 모회사 딜리버리히어로를 통째로 사려 하고 있습니다. 가격은 주당 41.5유로, 전체 약 22조 원이고 결론은 11월 5일 청약 결과와 각국 경쟁당국 심사를 거쳐 2027년 하반기에 납니다.
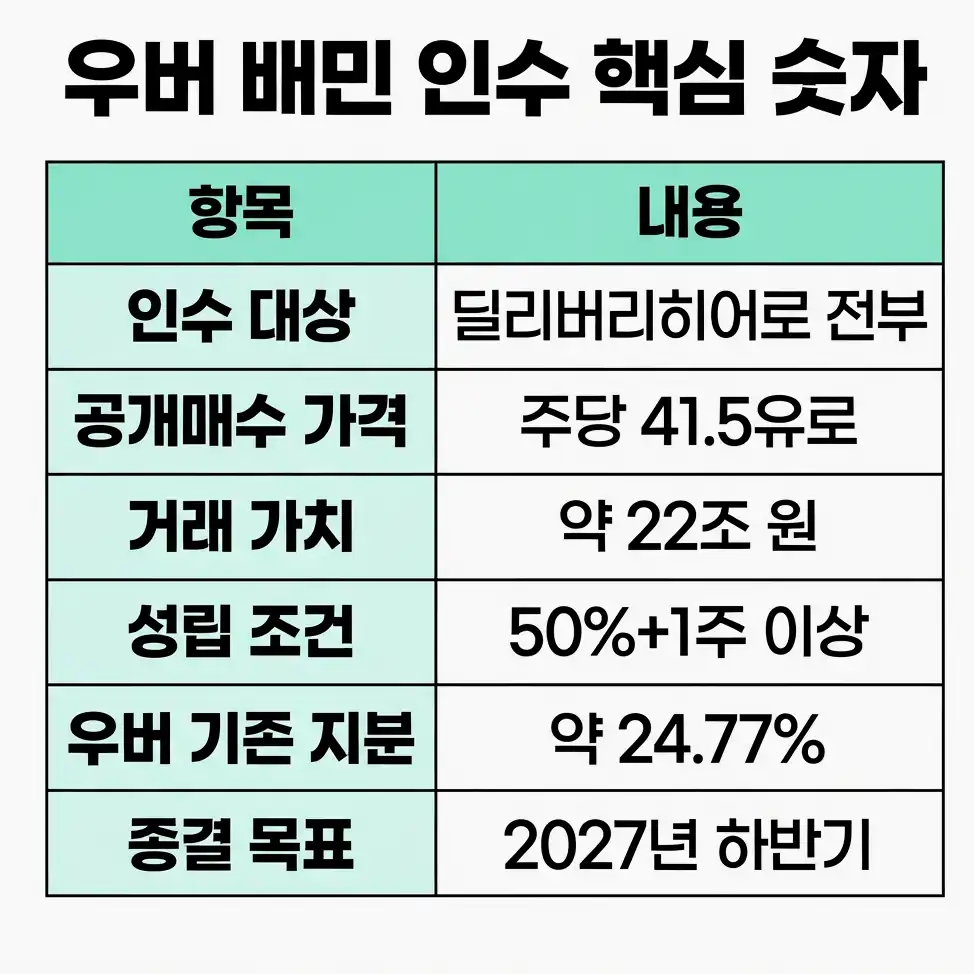
우버 배민 인수 거래 구조와 금액
| 항목 | 내용 |
|---|---|
| 인수 방식 | 딜리버리히어로(DH) 주식 전부 공개매수 |
| 배민과의 관계 | DH → 우아한형제들(배민 운영사) 간접 지배 |
| 공개매수 가격 | 주당 41.5유로, 전액 현금 |
| 거래 가치 | 약 148억 달러(약 22조 원), 지분 100% 기준 |
| 실질 인수 규모 | 약 137억 달러 |
| 성립 조건 | 기존 보유분 포함 50%+1주 이상 |
우버가 공개매수 전에 가진 DH 의결권 지분은 약 24.77%입니다. 옛 최대주주 프로서스가 약 16.68%를 응모하겠다는 취소 불가능한 약정을 했기 때문에, 둘을 합하면 약 41%입니다. 성립 조건인 50%+1주까지는 다른 주주들의 응모가 더 필요합니다.
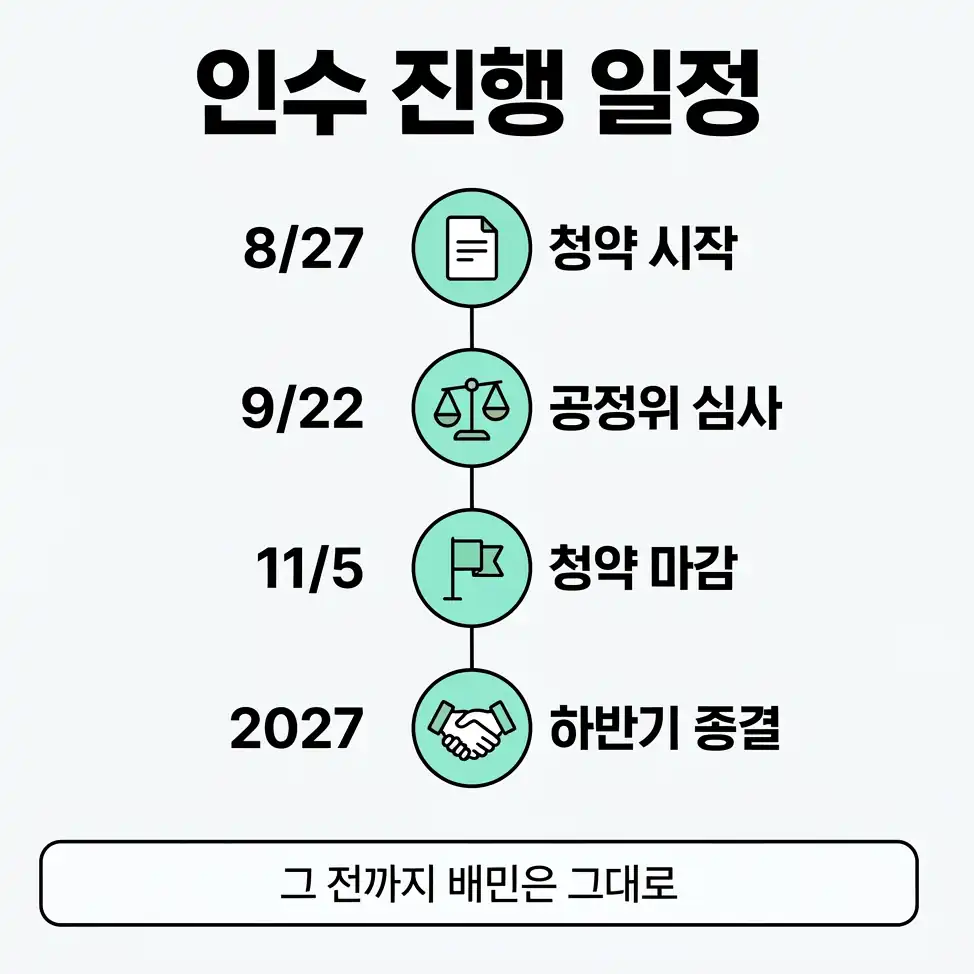
진행 일정
- 2026년 8월 27일 공개매수 청약 시작
- 2026년 9월 17일 네이버 컨소시엄 불참 공식화
- 2026년 9월 22일 공정거래위원회 기업결합 사전심사 개시
- 2026년 11월 5일 청약 마감
- 각국 경쟁당국 승인
- 2027년 하반기 거래 종결 목표
네이버는 5월에 우버와 8대2 컨소시엄으로 배민 예비입찰에 참여했다는 보도가 있었지만, 우버가 7월에 DH 자체를 사기로 하면서 판이 바뀌었고 결국 빠졌습니다. 검색어 '인수 철회'는 이 네이버 불참을 가리키는 경우가 많고, 우버의 인수 추진은 계속되고 있습니다.
공정위 심사 쟁점
우버택시(택시 호출)와 배민(배달)이 한 회사 아래 묶이는 혼합결합입니다. 공정위는 택시 호출 시장과 배달앱 시장, 경쟁사업자, 소비자, 입점업체에 미칠 영향을 함께 보겠다고 밝혔습니다.
| 쟁점 | 내용 |
|---|---|
| 데이터 | 배민 이용자 정보가 택시 사업 경쟁력으로 넘어가는지 |
| 묶음 혜택 | 택시·배달 통합 멤버십·할인이 경쟁사를 배제하는지 |
| 경쟁 구도 | 배민 2,340만 명, 쿠팡이츠 1,315만 명(4월), 카카오T 약 1,358만 명 |
공개매수 방식의 주식 취득은 원래 사후 신고 대상이지만, 우버는 사전심사를 먼저 신청했습니다.
배민 앱·배달비·수수료는 달라지나
거래 종결 전까지 배민과 우버택시는 독립적으로 운영되고, 수수료나 배달비를 바꾼다는 발표는 없습니다. 거래가 끝난 뒤의 변화로는 택시와 배달을 묶은 통합 멤버십과 교차 할인이 가장 많이 거론됩니다.
수수료 비교는 기준이 다르다는 점을 알고 보셔야 합니다.
| 구분 | 수치 | 해석 |
|---|---|---|
| 배민 중개수수료 | 최대 7.8% | 상생안에 따른 상한 |
| 해외 우버이츠 수수료 | 최대 30% | 배달비·결제 수수료가 포함되는 경우가 많음 |
포함 항목이 달라 두 숫자를 그대로 비교할 수 없습니다. 실제 변화는 인수 뒤 발표되는 운영정책을 봐야 알 수 있습니다.
우버의 한국 배달 시장 재도전
우버는 2017년 우버이츠로 국내 배달 시장에 들어왔다가 2019년 철수했습니다. 이번에는 서비스를 새로 키우지 않고 이용자가 가장 많은 배민을 통해 다시 들어오는 방식입니다. DH가 2019년 배민 지분을 살 때 쓴 돈은 약 4조 8천억 원이었습니다.
이용자·사장님이 지금 챙길 것
- 소비자: 지금 쓰는 배달앱 멤버십 요금과 월 할인액 기록
- 음식점: 중개수수료·광고비·결제 수수료·배달비를 항목별로 기록
- 라이더: 배달 단가와 프로모션 정산 내역 보관