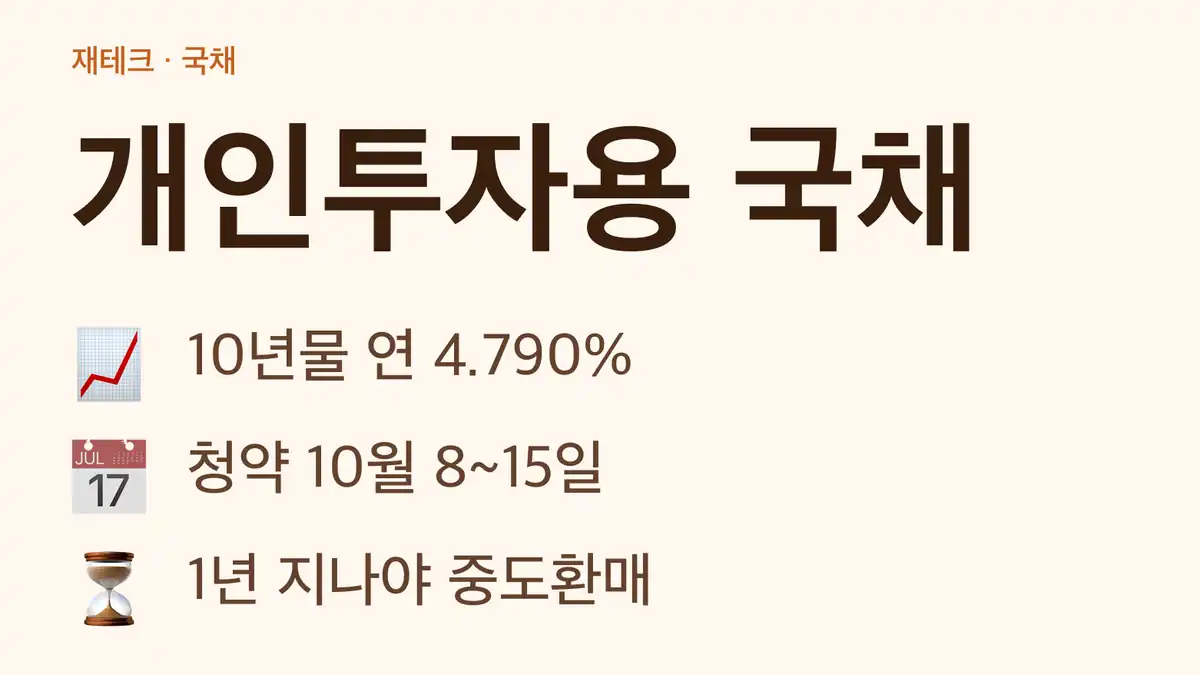
10월 개인투자용 국채 발행액 2,300억원 가운데 1,500억원이 10년물입니다. 정부가 가장 많이 파는 상품이 10년짜리라는 뜻이고, 그만큼 오래 묶어 둘 돈인지가 선택의 출발점입니다.
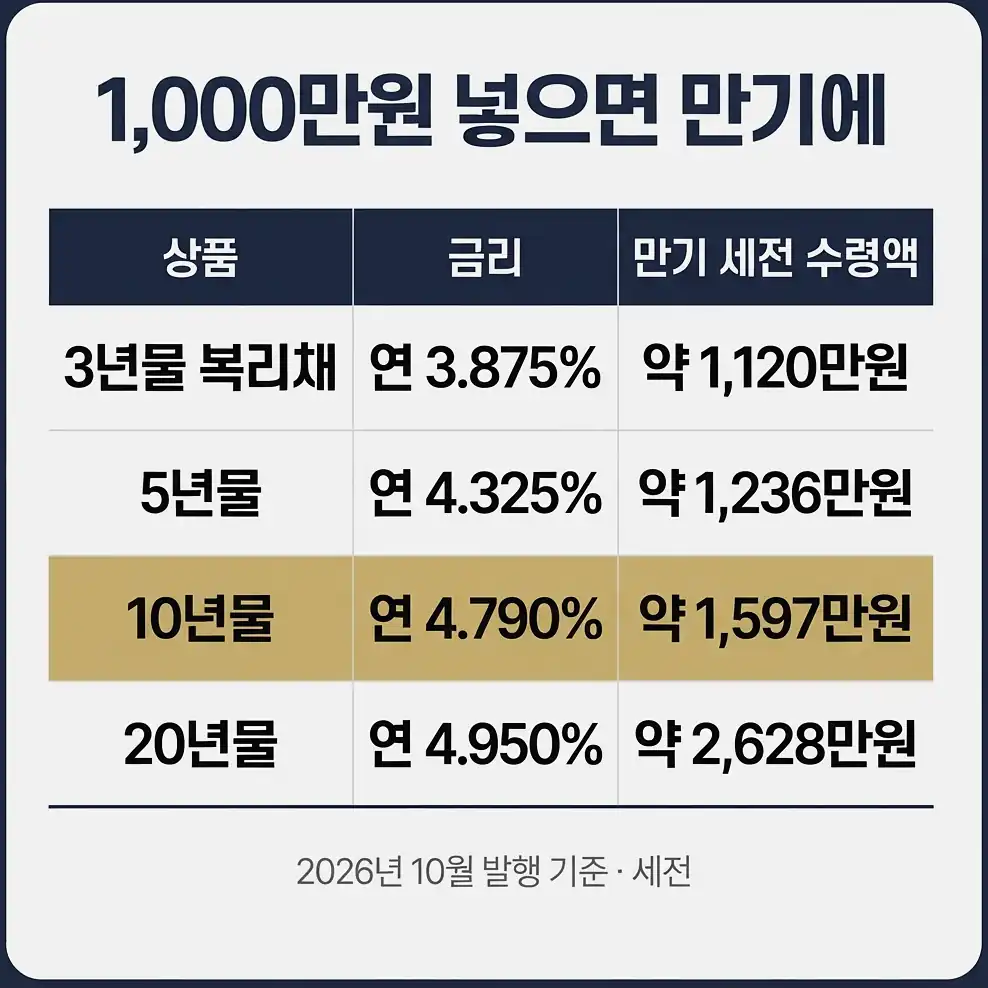
개인투자용 국채 10월 발행계획
| 상품 | 발행계획 | 만기 보유 금리 | 1,000만원 만기 세전 수령액 |
|---|---|---|---|
| 3년물 이표채 | 20억원 | 연 3.875% | 매년 약 38.75만원 + 원금 |
| 3년물 복리채 | 30억원 | 연 3.875% | 약 1,120만원 |
| 5년물 복리채 | 300억원 | 연 4.325% | 약 1,236만원 |
| 10년물 복리채 | 1,500억원 | 연 4.790% | 약 1,597만원 |
| 20년물 복리채 | 450억원 | 연 4.950% | 약 2,628만원 |
수령액은 원금 × (1+금리)^연수로 계산한 세전 금액입니다. 20년물의 누적수익률 약 162.8%는 20년 전체 수익이며 연 수익률이 아닙니다. 9월 청약률은 발행계획 대비 약 112%였습니다.
금리 구조
| 항목 | 내용 |
|---|---|
| 표면금리 | 전월 발행한 같은 연물 국고채 낙찰금리 |
| 가산금리 | 시장 상황을 고려해 매월 결정·공표(5년물 이상) |
| 이자 계산 | 만기 보유 시 표면금리+가산금리에 연복리 |
청약과 배정
| 단계 | 내용 |
|---|---|
| 청약 | 10월 8~15일, 영업일 09:00~16:00, 판매대행기관 창구·온라인 |
| 자격 | 전용계좌 보유 개인(1인 1계좌) |
| 금액 | 최소 10만원, 10만원 단위, 1인 연간 2억원 |
| 배정 | 한도 초과 시 종목별 300만원 일괄 배정 후 잔여분 비례 배정 |
| 결과 | 미배정 청약증거금 반환 |
| 발행 | 매월 20일 |
청약 기간 안에는 철회·변경이 가능합니다.
단점과 주의점
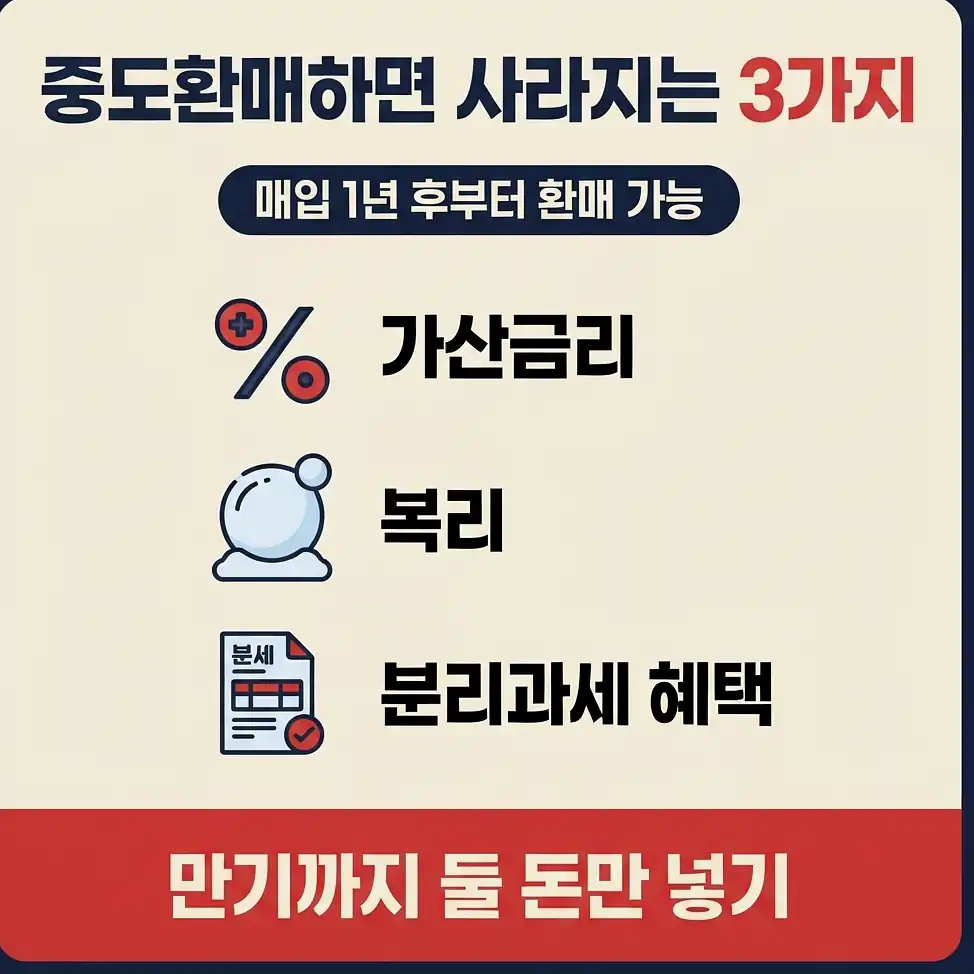
- 유동성: 매입 1년 후부터 중도환매 가능하며, 이때 가산금리·복리·세제혜택이 모두 빠집니다.
- 양도 불가: 상속·유증·강제집행 외에는 소유권을 넘길 수 없습니다.
- 세제 범위: 만기 보유 시 매입액 총 2억원까지 이자소득 14% 분리과세이며, 3년물은 이 특례 대상이 아닙니다.
- 배정 불확실: 청약이 몰리면 신청액보다 적게 배정될 수 있습니다.
- 계좌 제한: DC·IRP 등 퇴직연금 계좌에서 투자할 수 있는 상품과 과세 방식은 판매 기관에 따로 확인해야 합니다.
선택 기준
| 자금 성격 | 맞는 상품 |
|---|---|
| 매년 이자가 필요한 은퇴 자금 | 3년물 이표채 |
| 5년 안에 쓸 목돈 | 5년물(분리과세 대상) |
| 자녀 교육·노후 등 10년 이상 묻을 돈 | 10년·20년물 |
| 1~2년 안에 쓸 생활비·전세금 | 개인투자용 국채보다 예금 등 유동성 상품 |
2026년 10월 2일 기준 재정경제부 국채시장 누리집과 10월 발행계획을 바탕으로 했으며, 다음 달 금리는 매월 말 공표되는 발행계획을 확인해야 합니다.