연금저축에 900만 원을 넣어도 공제받는 금액은 600만 원까지입니다. 나머지 300만 원을 공제받으려면 IRP 같은 퇴직연금 계좌를 함께 써야 하고, 둘을 합친 한도가 연 900만 원입니다. '400만 원'은 2022년까지의 한도로, 지금은 맞지 않습니다.
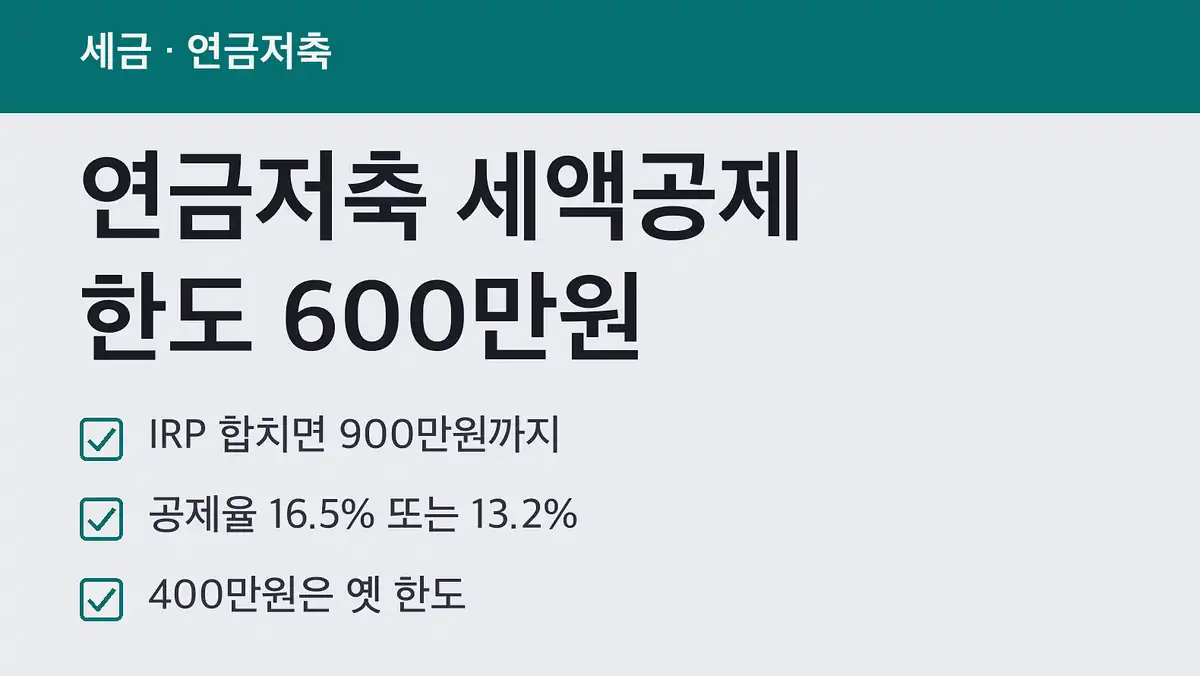
연금저축 세액공제 한도, 600만 원과 900만 원은 이렇게 갈립니다
소득세법 제59조의3 기준으로 세액공제를 받을 수 있는 납입액의 상한은 다음과 같습니다.
| 구분 | 세액공제 대상 납입한도 |
|---|---|
| 연금저축 단독 | 연 600만 원 |
| 연금저축 + IRP 등 퇴직연금 합산 | 연 900만 원 |
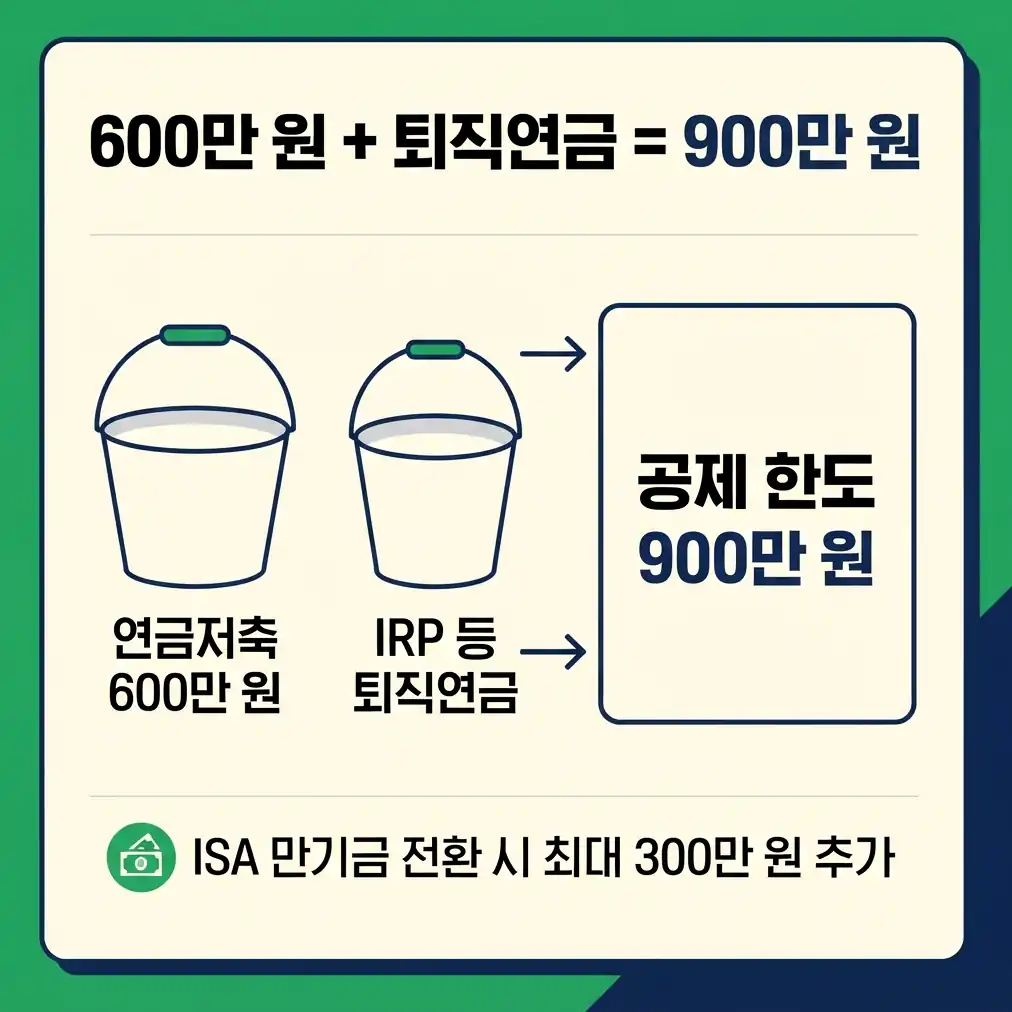
연금저축은 600만 원까지만 인정되고, 900만 원 한도는 그 600만 원에 IRP 같은 퇴직연금 납입액을 더해서 채우는 구조입니다. 이 한도는 납입 자체의 상한이 아니라 세액공제를 받는 금액의 상한입니다.
400만 원 · 700만 원은 2022년까지의 한도입니다. 2023년 개정에서 600만 원 · 900만 원으로 올랐습니다. 국세상담센터 Q&A 일부에는 옛 구분이 아직 남아 있으니 숫자를 볼 때 작성 시점을 함께 보셔야 합니다.
공제율은 소득에 따라 15%와 12%입니다
공제율은 지방소득세를 빼면 두 가지입니다.
| 소득 구간 | 공제율 | 지방소득세 포함 |
|---|---|---|
| 총급여 5,500만 원 이하 (종합소득금액 4,500만 원 이하) | 15% | 16.5% |
| 그 위 | 12% | 13.2% |
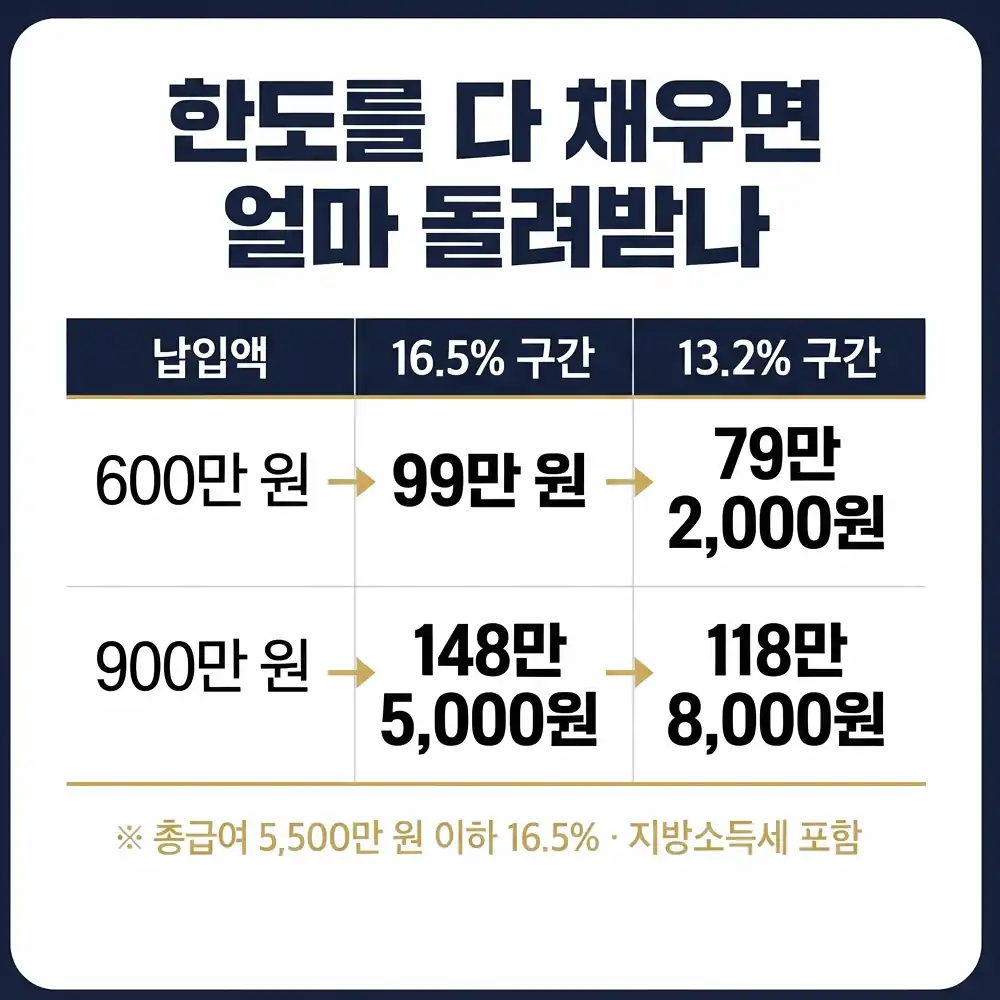
600만 원, 900만 원을 납입했을 때(ISA 전환 추가 한도 제외) 돌려받는 금액은 이렇게 계산됩니다.
| 납입액 | 16.5% 구간 | 13.2% 구간 |
|---|---|---|
| 600만 원 | 99만 원 | 79만 2,000원 |
| 900만 원 | 148만 5,000원 | 118만 8,000원 |
다만 세액공제는 내야 할 세금에서 빼 주는 방식이라, 낼 세금이 공제액보다 적으면 실제 돌려받는 금액은 이보다 줄어들 수 있습니다.
ISA 만기금을 옮기면 한도가 늘어납니다
ISA 만기 자금을 연금계좌로 옮겨 납입하면 옮긴 금액의 10%, 최대 300만 원만큼 세액공제 한도가 추가됩니다. 이 추가 한도는 납입한 해에만 적용됩니다.
공제를 받고 중간에 빼면 세금이 붙습니다
세액공제를 받은 납입액과 그 운용수익을 연금이 아닌 방식으로 중간에 인출하면 지방소득세를 포함해 16.5%가 기타소득으로 원천징수되고 분리과세로 끝납니다. 해지한 해의 납입액은 세액공제를 받을 수 없습니다.
천재지변, 사망, 해외이주, 3개월 이상 요양이 필요한 질병 등 부득이한 사유로 인출하면 연금소득으로 보아 3~5%만 원천징수됩니다. 사유 확인일부터 6개월 안에 증빙을 내야 하니, 해당될 때는 세부 요건을 국세청에서 다시 확인하세요.
2026년 세제개편안은 아직 정부안입니다
재정경제부가 2026년 8월 발표하고 9월 1일 국무회의에서 확정한 세제개편안 정부안에는 15~34세 청년의 IRP 납입액에 소득과 관계없이 15%를 적용하는 내용이 들어 있습니다. 국회 심의 전 단계이고 시행 시기도 공식 문서로는 확인되지 않습니다. 연금저축 포함 여부도 확인되지 않았습니다.
2026년 10월 18일 기준이며, 공제를 받은 내역은 홈택스에서 발급하는 연금·보험료 등 소득·세액공제확인서로 확인하실 수 있습니다.
함께 읽으면 좋은 글
 IRP 세액공제 계산, 900만 원 넣으면 최대 148만 5천 원입니다소득세법과 국세청 안내 기준으로 IRP·연금저축 세액공제 한도(600만·900만 원)와 공제율(16.5%·13.2%), 300·600·900…
 개인 IRP 가입 방법, 조건 확인부터 앱 개설과 상품 지정까지개인 IRP 가입 방법을 가입 조건, 앱 개설 순서, 은행·증권사·보험사 차이, 수수료, 세액공제 한도와 공제율, 위험자산 70% 제한, 중…
 의료비 세액공제 한도와 기준 계산, 총급여 3% 초과분의 15%이고 가족 의료비는 700만 원까지입니다국세청 특별세액공제 안내 기준으로 의료비 세액공제의 3% 문턱 계산, 총급여별 공제액표, 공제율 15%·20%·30%와 700만 원 한도 대…