부가세 조기환급은 사업설비 투자, 수출 등 영세율, 재무구조개선계획 이행으로 환급세액이 생겼을 때 신고기한이 지나고 15일 안 에 돌려받는 제도입니다. 2026년 7~9월분은 10월 26일(월) 까지 신고하면 11월 10일 까지 환급되고, 중소기업·매출 10억 원 이하 영세사업자·수출기업 등 세정지원 대상은 11월 4일 까지 받을 예정입니다.
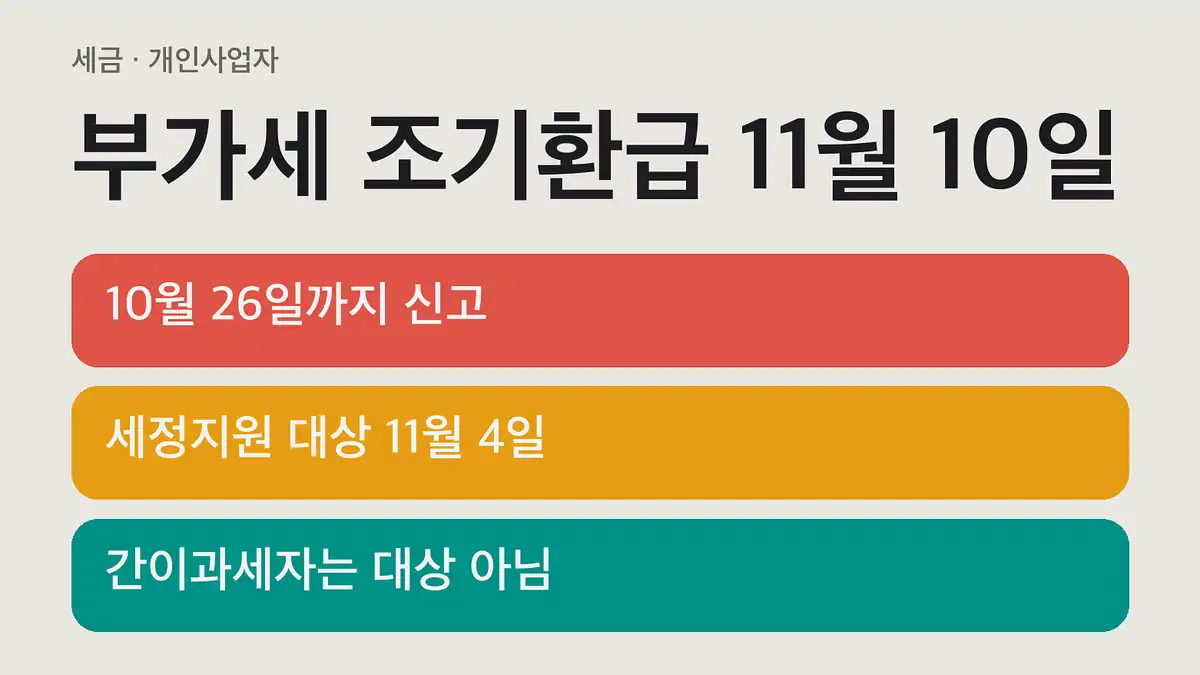
부가세 조기환급, 일반환급 비교
| 구분 | 조기환급 | 일반환급 |
|---|---|---|
| 사유 | 사업설비 투자, 영세율, 재무구조개선 | 매입세액이 매출세액보다 많은 모든 경우 |
| 신고 단위 | 매월·2개월 또는 예정·확정 신고 | 확정신고(6개월) |
| 환급 기한 | 신고기한 경과 후 15일 | 신고기한 경과 후 30일 |
| 7~9월분 환급 | 2026년 11월 10일까지 | 2027년 2월 24일까지 |
환급 기한은 신고한 날이 아니라 신고기한을 기준으로 셉니다. 법정 신고기한 10월 25일이 일요일이라 올해는 10월 26일이 기한입니다.
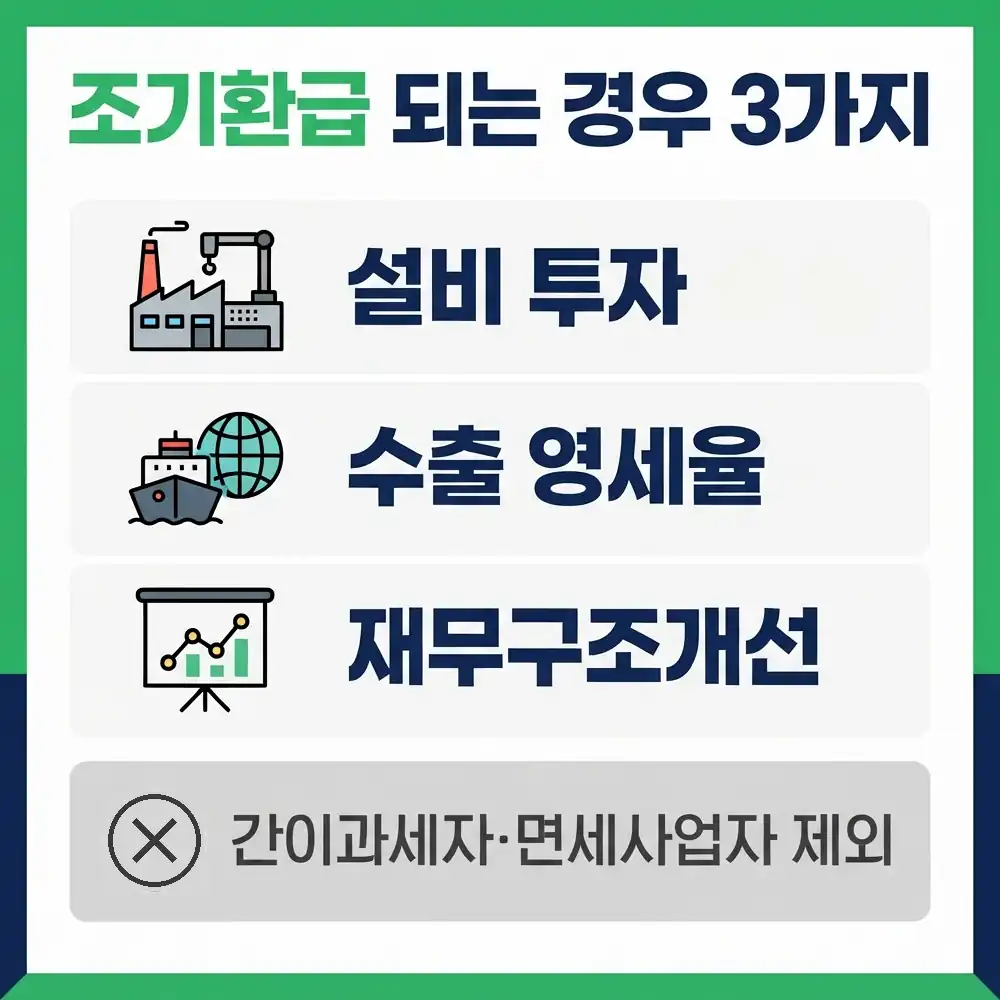
조기환급 대상
- 사업설비(감가상각자산)를 신설·취득·확장·증축한 경우: 기계장치, 매장 인테리어, 업무용 건물 등
- 영세율을 적용받는 경우: 수출 등
- 재무구조개선계획을 이행 중인 경우
소모품·원재료·임차료 같은 일반 매입으로 생긴 환급은 조기환급 사유가 아니어서 확정신고 때 일반환급으로 받습니다.
대상이 아닌 사업자도 구분해 둡니다.
| 사업자 | 이유 |
|---|---|
| 간이과세자 | 매입세액이 커도 환급 없음 |
| 면세사업자 | 부가세 신고·납부 대상 아님 |
| 3.3% 원천징수 프리랜서 | 소득세 원천징수로 부가세와 무관 |
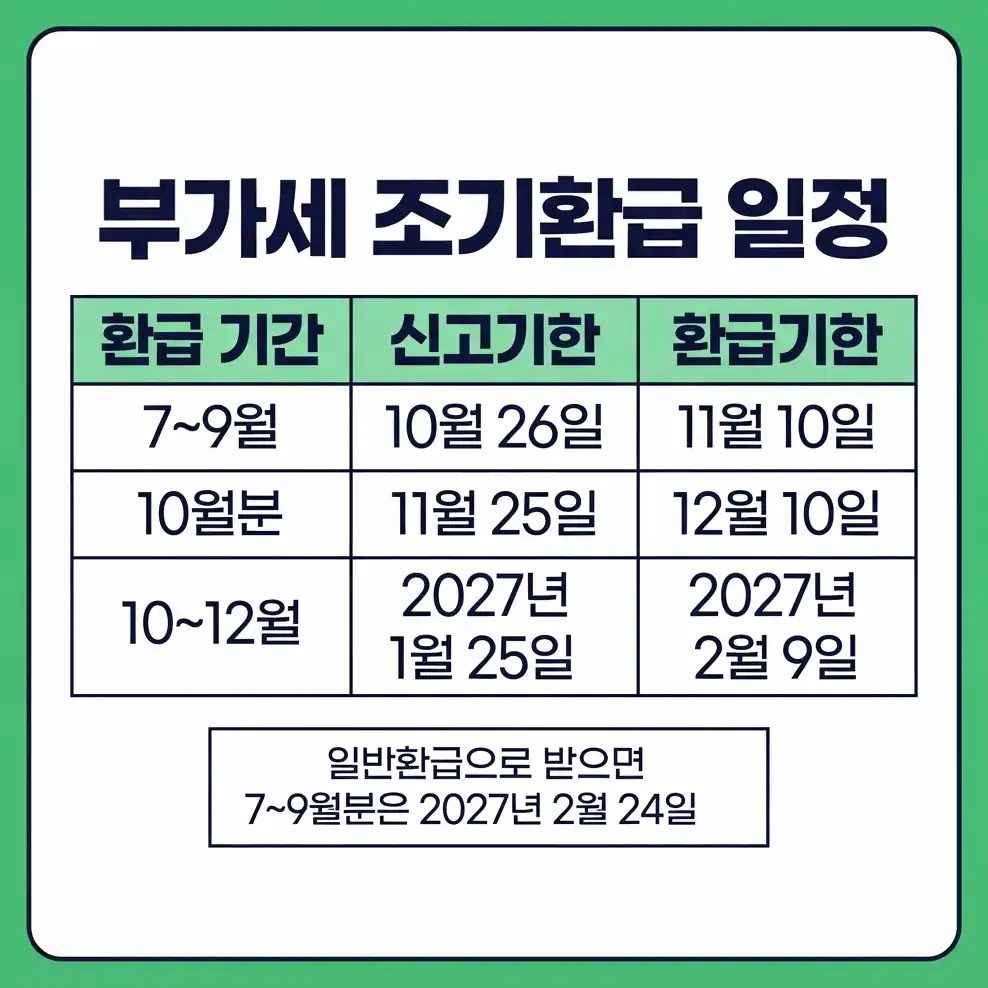
2026년 조기환급 신고기한과 환급기한
조기환급 기간은 예정·확정 신고기간 중 매월 또는 매 2개월 단위로 정할 수 있고, 그 기간이 끝난 날부터 25일 안에 신고합니다.
| 조기환급 기간 | 신고기한 | 환급기한 |
|---|---|---|
| 7~9월(2기 예정신고) | 2026년 10월 26일 | 2026년 11월 10일 |
| 10월분 | 2026년 11월 25일 | 2026년 12월 10일 |
| 10~12월(2기 확정신고) | 2027년 1월 25일 | 2027년 2월 9일 |
월별로 조기환급을 신고한 기간의 실적은 이후 예정·확정 신고에서 빼고 신고합니다.
개인 일반과세자 예정신고로 조기환급 받기
개인 일반과세자는 10월에 예정고지서를 받는 것이 원칙이지만, 조기환급을 받으려면 10월 26일까지 예정신고를 할 수 있습니다. 예정신고를 하면 예정고지는 취소되고 신고 결과대로 환급됩니다. 고지세액만 납부하면 7~9월 설비 매입세액은 2027년 1월 확정신고 때 정산됩니다.
조기환급 신고 서류
| 사유 | 서류 |
|---|---|
| 사업설비 투자 | 건물 등 감가상각자산 취득명세서, 매입 세금계산서 |
| 영세율 | 수출실적명세서 등 영세율 첨부서류(신고기한 안 제출) |
| 공통 | 매입처별 세금계산서합계표 |
| 확인 요청 시 | 계약서, 대금 이체 내역, 사업장 사진 |
세금계산서 없이 현금으로 처리한 공사비는 매입세액을 인정받기 어렵고, 개인 지출을 설비로 넣으면 환급이 보류되거나 가산세가 붙을 수 있습니다. 신고서에는 환급받을 계좌를 정확히 적습니다.
2026년 10월 11일 기준이며 국세청 부가가치세 환급 안내와 10월 예정신고 안내를 바탕으로 정리했습니다.
함께 읽으면 좋은 글
 부가세 예정고지 납부기한은 11월 2일, 대상과 기준금액·예정신고 전환 조건부가세 예정고지 대상(개인 일반과세자·1억 5천만 원 미만 소규모 법인), 11월 2일 납부기한이 된 이유, 50만 원 미만 고지 제외, 예…
 종합소득세 중간예납 대상자와 납부기한 11월 30일, 추계신고·분납 기준까지종합소득세 중간예납 대상자와 제외 대상, 중간예납기준액 계산법과 3.3% 프리랜서 사례, 추계액 신고 30% 기준, 복식부기의무자 신고 의무…
 노란우산공제 납입한도 1,800만 원과 소득공제 한도 정리(2026)2026년 7월 개편된 노란우산공제 납입한도와 추가납입 제도, 조세특례제한법상 소득공제 한도와의 차이, 공제 제외 조건, 해지 사유별 과세,…