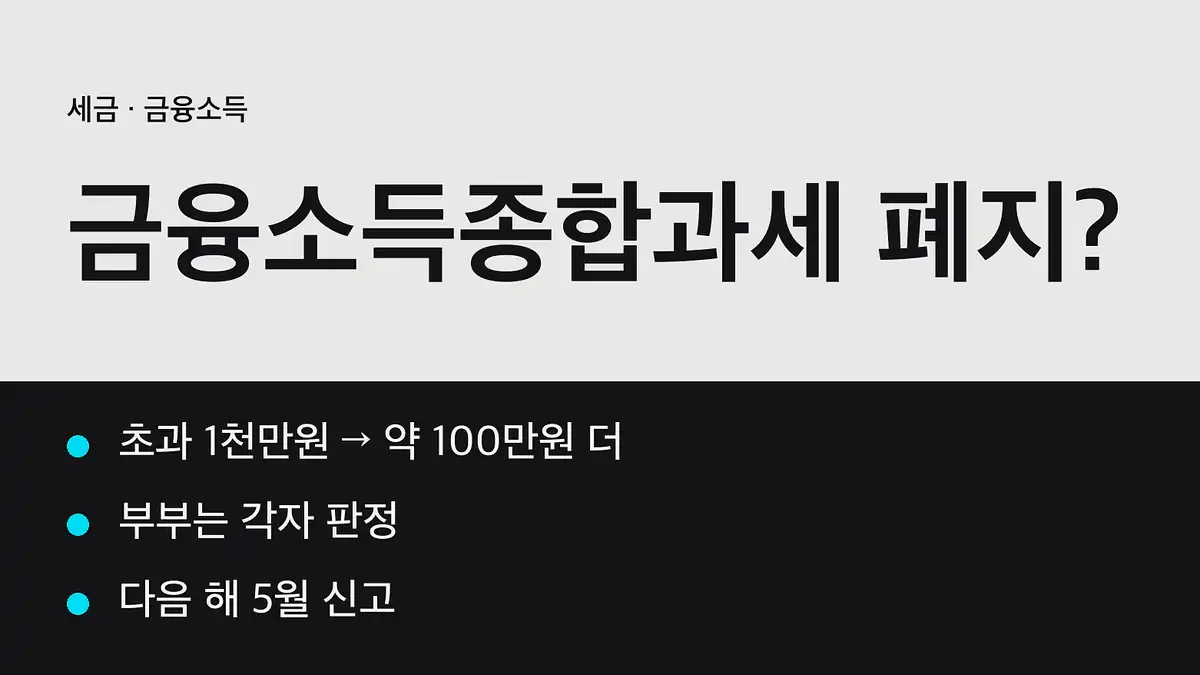
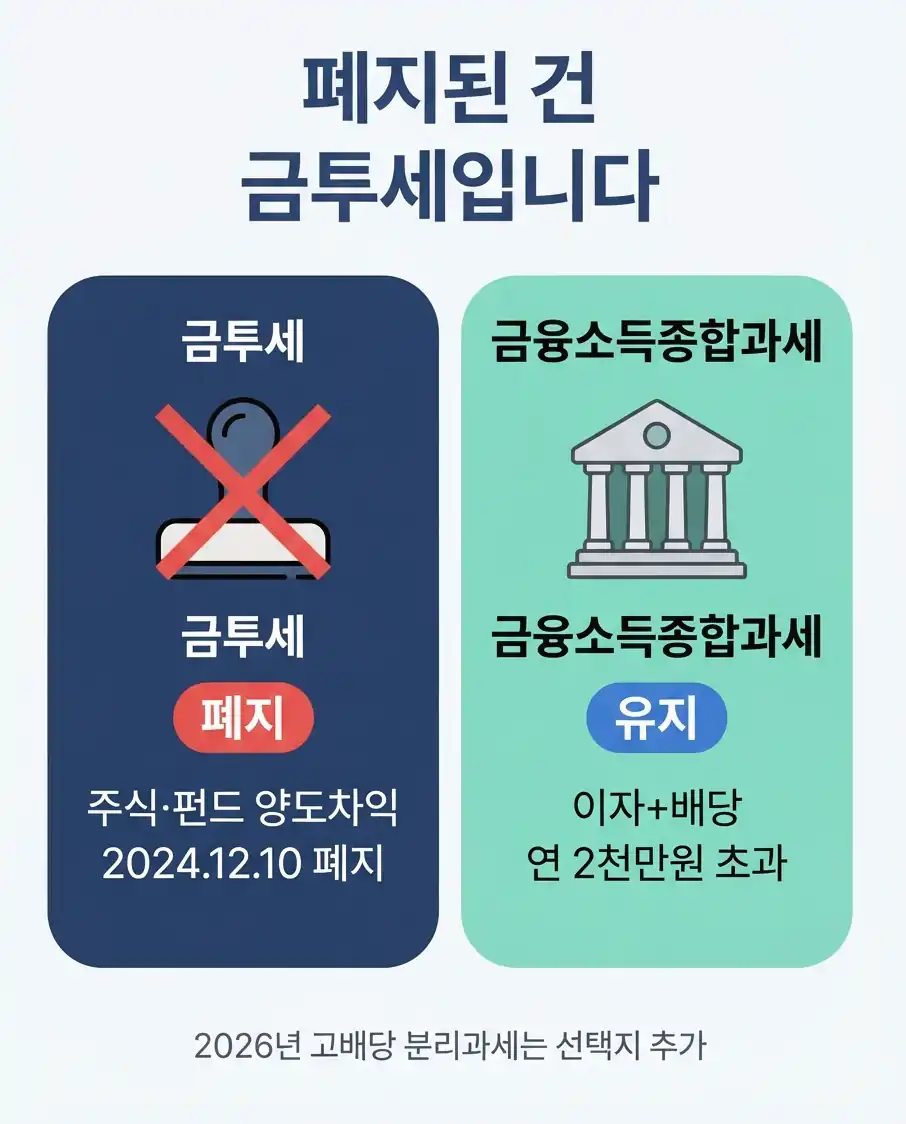
금융소득종합과세 폐지라는 말은 금투세(금융투자소득세) 폐지가 잘못 전해진 것입니다. 2024년 12월 10일 국회를 통과해 사라진 것은 주식·펀드 양도차익에 매기려던 금투세이고, 이자·배당 합계가 개인별 연 2,000만원을 넘으면 적용되는 금융소득종합과세는 계속 유지되고 있습니다.
금융소득종합과세 폐지 오해 정리
| 구분 | 금투세 | 금융소득종합과세 |
|---|---|---|
| 현재 | 시행 전 폐지 | 유지 |
| 과세 대상 | 투자 양도차익 | 이자·배당 |
| 기준 | 폐지 전 주식 기본공제 5,000만원 | 개인별 연 2,000만원 초과 |
국세청은 2026년 4월에도 금융소득종합과세 대상자에게 5월 신고 때 펀드가 낸 해외 세금을 공제받으라는 보도자료를 냈습니다.
불이익 1: 초과분에 붙는 세율
2,000만원까지는 원천징수 15.4%로 끝나고, 넘는 부분만 다른 소득과 합쳐 6~45% 기본세율로 계산한 뒤 이미 낸 세금을 뺍니다.
| 근로소득 24% 구간 직장인, 이자 3,000만원 | 금액 |
|---|---|
| 초과분 | 1,000만원 |
| 초과분 소득세(24%) | 240만원 |
| 이미 원천징수된 소득세(14%) | 140만원 |
| 추가 납부 소득세 | 약 100만원(지방소득세 별도) |
배당이 섞이면 배당가산·배당세액공제가 더해져 결과가 달라집니다. 다른 소득이 거의 없는 사람은 비교과세로 원천징수 수준에 가깝게 계산되는 경우가 많습니다.
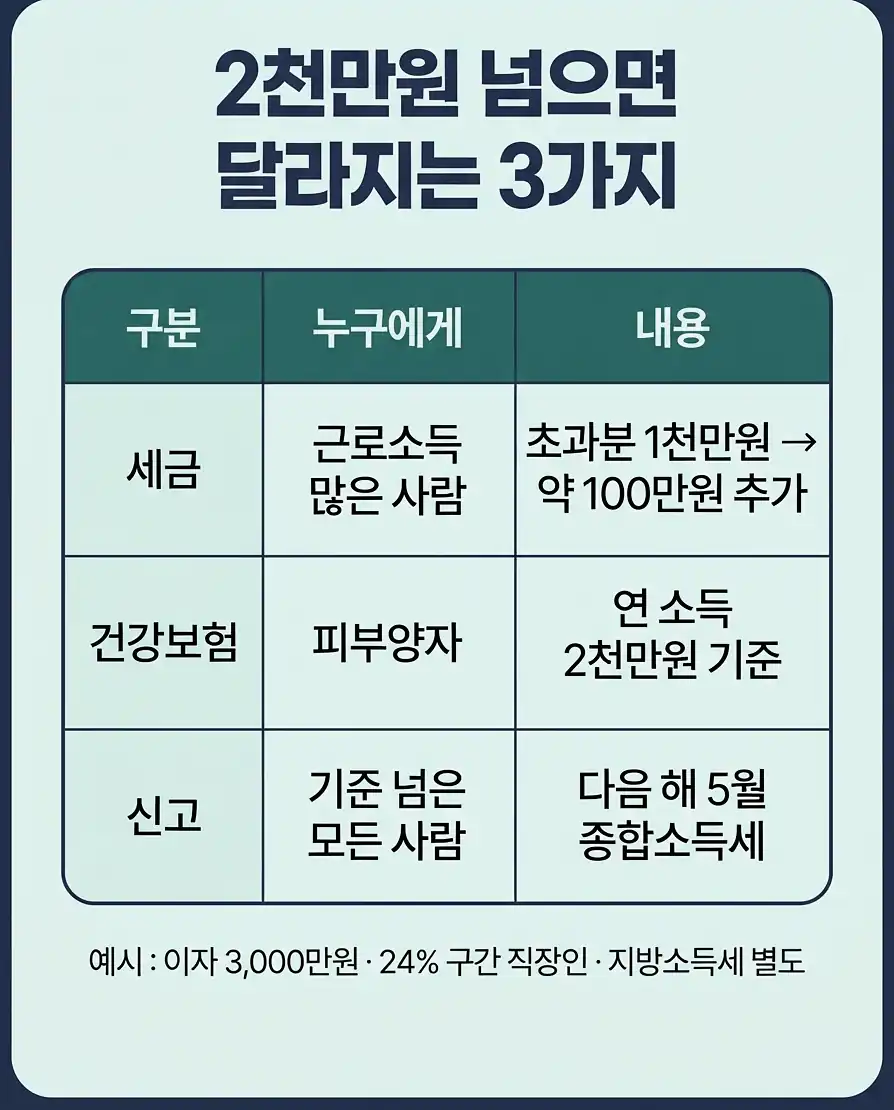
불이익 2: 건강보험료와 피부양자
| 구분 | 기준 |
|---|---|
| 보험료 산정의 금융소득 | 이자·배당 합계 1,000만원 이하면 합산하지 않음 |
| 직장가입자 추가 보험료 | 월급 외 소득 연 2,000만원 초과분 |
| 피부양자 소득 기준 | 연 2,000만원 이하 등 |
세금 기준과 건강보험 기준은 서로 다릅니다. 은퇴 후 피부양자로 있는 분은 금융소득이 늘어 소득 기준을 넘으면 피부양자 자격을 잃고 보험료를 따로 내야 합니다.
불이익 3: 5월 종합소득세 신고
기준을 넘은 해의 다음 해 5월 1일~31일에 종합소득세를 신고해야 합니다. 홈택스 종합소득세 신고도움자료와 금융소득 명세에서 한 해 이자·배당 합계를 확인할 수 있습니다.
기준을 넘는지 판정하는 법
- 부부 합산 없음, 명의자별 판정
- 정확히 2,000만원은 초과가 아님
- 국내 상장주식 매매차익은 제외
- 예금·채권 이자, 국내외 배당, 펀드·ETF 분배금은 포함
- 국내에서 원천징수되지 않은 해외 배당·이자는 금액과 관계없이 합산 신고 대상이 될 수 있음
2026년부터는 요건을 갖춘 고배당기업 배당을 신청하면 14~30% 세율로 분리과세받을 수 있고, 2026년 배당의 첫 신청은 2027년 5월입니다.