금융소득이 있을 때 건강보험료가 어떻게 매겨지는지는 가입 유형마다 다릅니다. 직장가입자는 월급 외 소득(이자·배당·사업·기타 소득은 전액, 근로·연금소득은 50%)의 합계가 연 2천만 원을 넘는 부분에만 보험료가 붙습니다. 지역가입자는 이자·배당이 소득월액에 들어가고, 피부양자는 모든 소득 합계가 연 2천만 원 이하여야 합니다. 2026년 10월 27일 보건복지부는 분리과세 금융소득에 건보료를 새로 부과하는 방안을 검토하고 있다는 보도가 사실이 아니라고 밝혔습니다.
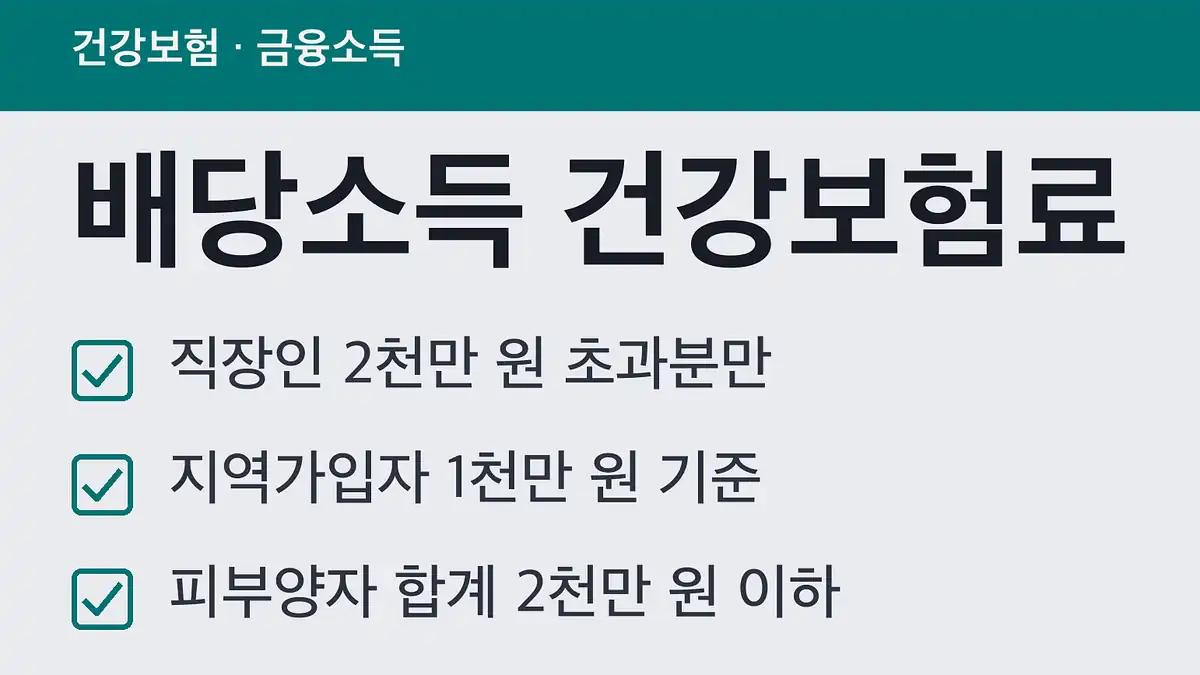
배당소득 건강보험료 계산, 직장가입자는 얼마부터 내나요
월급 외에 이자·배당 같은 소득이 있어도 보수 외 소득 합계가 연 2천만 원 이하이면 추가 보험료는 0원입니다. 넘으면 초과분을 12로 나눈 금액에 보험료율을 곱해 소득월액보험료를 매기고, 이 금액은 본인이 전액 부담합니다(사용자 부담 없음).
| 구분 | 내용 |
|---|---|
| 기준 | 보수 외 소득 합계 연 2천만 원 초과분 |
| 계산 | (연 보수 외 소득 − 2천만 원) ÷ 12 × 보험료율 |
| 2026년 건강보험료율 | 7.19% |
| 장기요양보험료율 | 0.9448%(건강보험료에 약 13.14%) |
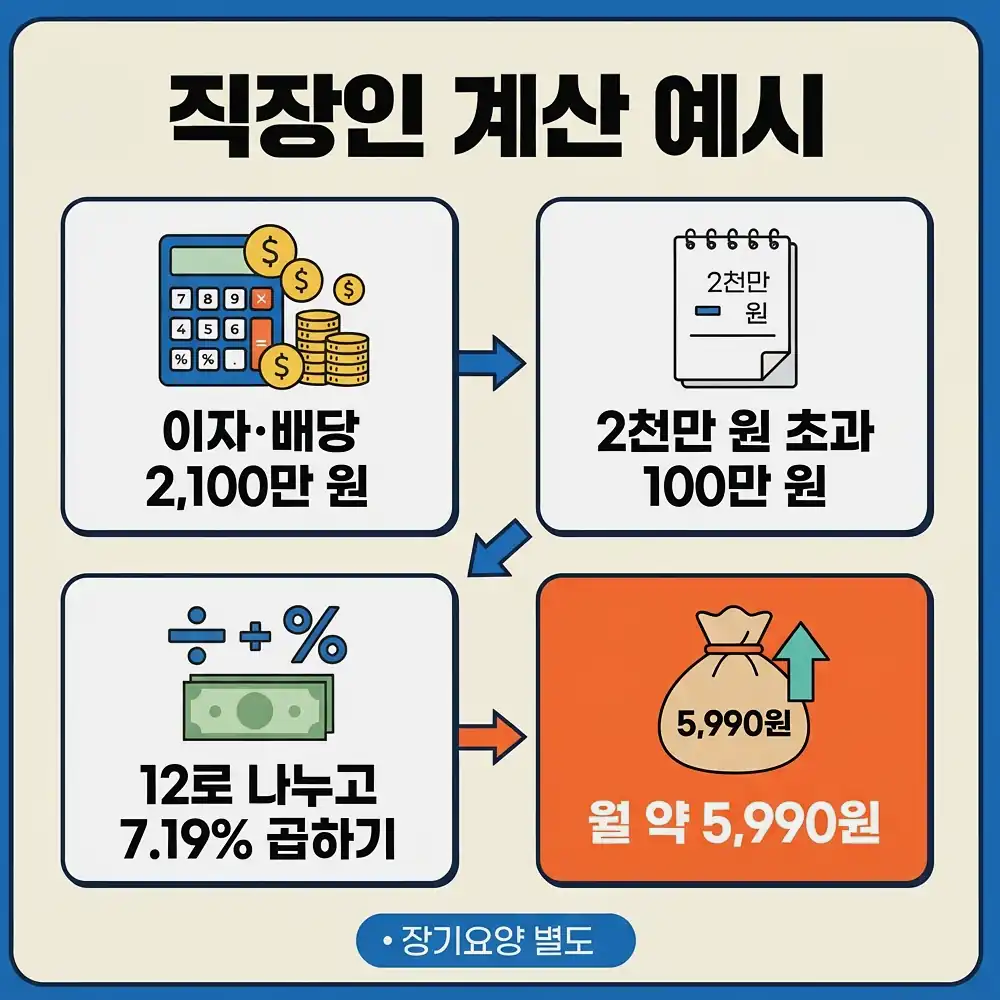
예를 들어 직장가입자의 이자·배당이 연 2,100만 원뿐이라면 (2,100만 − 2,000만) ÷ 12 × 7.19%로 월 약 5,990원(장기요양 포함 약 6,780원)입니다.
지역가입자는 어떻게 되나요
지역가입자의 이자·배당소득은 연간 소득을 12로 나눈 소득월액에 들어가고, 여기에 재산 점수(점수당 211.5원)를 합쳐 세대 단위로 보험료를 계산합니다. 소득세법상 2천만 원 이하로 원천징수된 이자·배당 소득의 합계가 1천만 원 이하이면 합산하지 않고, 1천만 원을 넘으면 합산 대상이 됩니다(건강보험법 시행규칙 제44조). 소득월액이 28만 원 이하이면 하한액이 적용됩니다.
국채 이자도 포함되나요
소득세법 제16조는 국가·지방자치단체가 발행한 채권의 이자를 이자소득으로 정하고, 건강보험료 소득월액의 대상도 소득세법상 이자소득입니다. 법 조문으로는 국채 이자도 이자소득에 해당합니다. 10월 27일 복지부 설명자료는 이 부분의 현행 기준을 다시 설명한 것이 아니라 분리과세 금융소득에 대한 새 부과 방안이 검토된 바 없다는 내용입니다.
피부양자는 금융소득이 얼마까지 가능한가요
피부양자 소득요건은 금융소득 하나가 아니라 이자·배당·사업·근로·연금·기타 소득의 합계가 연 2천만 원 이하입니다. 재산요건도 함께 봅니다.
| 재산세 과세표준 | 소득 조건 |
|---|---|
| 5억 4천만 원 이하 | 합계 연 2천만 원 이하 |
| 5억 4천만 원 초과~9억 원 이하 | 합계 연 1천만 원 이하 |
기혼자는 부부 모두 요건을 충족해야 합니다. 1천만 원은 금융소득만의 탈락선이 아니라 재산이 5억 4천만 원을 넘는 구간의 소득 한도입니다.
2026년에 받은 배당은 언제 보험료에 반영되나요
소득 자료는 매년 1~10월에는 부과 연도의 전전년도, 11~12월에는 전년도 소득을 씁니다(연금소득은 전년도). 2026년 1~10월 보험료는 2024년 소득, 11~12월은 2025년 소득이 기준입니다. 2026년에 받은 배당이 곧바로 2026년 보험료에 붙는 것은 아닙니다.
직장가입자 공제 축소안은 확정된 건가요
7월에 직장가입자의 보수 외 소득 공제를 2천만 원에서 1천만 원으로 낮추는 방안이 건강보험정책심의위원회 소위원회에 보고됐다는 보도가 나왔습니다(경향신문 7월 29일). 7월 30일 예정된 본회의는 연기됐고 복지부는 확정된 내용이 아니라고 밝혔습니다. 현재 적용되는 기준은 위에서 설명한 연 2천만 원입니다.
2026년 10월 28일 기준이며, 국민건강보험법 시행령·시행규칙(2026년 10월 현행)과 보건복지부 10월 27일 보도설명자료를 따랐습니다.
함께 읽으면 좋은 글
 금융소득종합과세 폐지는 오해, 2천만원 넘을 때 불이익 3가지금투세와 금융소득종합과세의 차이, 2천만원을 넘으면 직장인과 은퇴자에게 각각 무엇이 불리해지는지, 계산 예시와 판정 기준을 정리했습니다.
 지역가입자 건강보험료 11월 조정 신청, 2025년 소득이 반영되고 1일 접수분부터 그달 적용됩니다2026년 11월분 지역가입자 건강보험료에 반영되는 자료(2025년 소득·2026년 6월 1일 재산), 지난해 923만 세대 재산정 결과,…