푸른씨앗 퇴직연금은 회사가 드는 사업장용과 개인이 드는 푸른씨앗 IRP로 나뉩니다. 회사가 도입하지 않았어도 소득이 있으면 푸른씨앗 IRP에 혼자 가입할 수 있고, 세금 혜택은 일반 IRP와 같습니다.
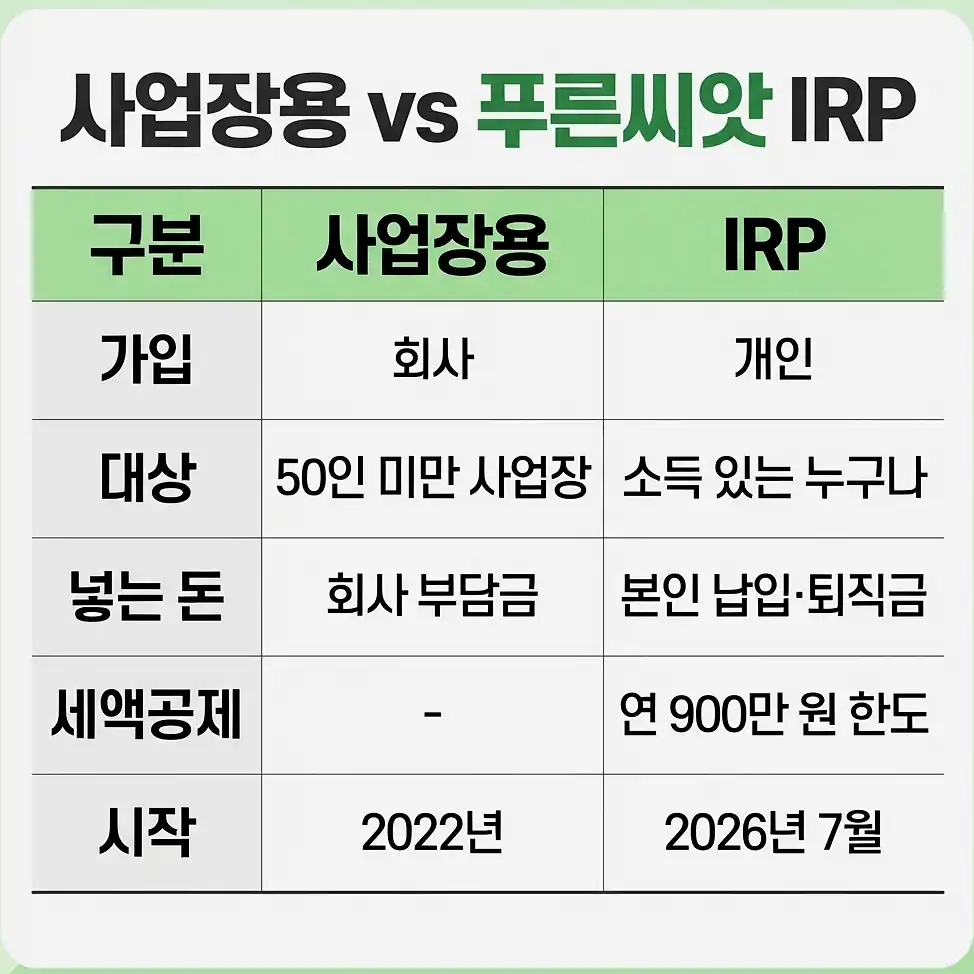
푸른씨앗 퇴직연금 두 가지 가입 경로
| 구분 | 사업장용 푸른씨앗 | 푸른씨앗 IRP |
|---|---|---|
| 운영 | 근로복지공단 | 근로복지공단 |
| 가입 주체 | 사업주(근로자대표 동의) | 개인 |
| 대상 | 상시근로자 50인 미만 사업장 | 소득이 있는 누구나 |
| 납입 | 회사 부담금(연간 임금총액 1/12 이상) | 본인 납입금·퇴직금 이전 |
| 시행 | 2022년 | 2026년 7월 1일 |
사업장용은 회사가 도입해야 시작되므로 50인 미만 회사 직원이라도 자동 가입되지 않습니다. 사업장 대상은 2027년 1월 100인 미만으로 넓어지고, 2028년 7월 100인 이상 300인 미만 확대는 근로자퇴직급여보장법 개정안에 담긴 일정입니다.
푸른씨앗 IRP 가입 대상과 신청 방법
근로복지공단 안내상 대상은 근로자, 자영업자, 노무제공자, 공무원·군인·교직원, 퇴직금을 일시금으로 받은 사람 등 소득이 있는 사람입니다. 회사 규모나 회사의 퇴직연금 도입 여부와 관계없습니다.
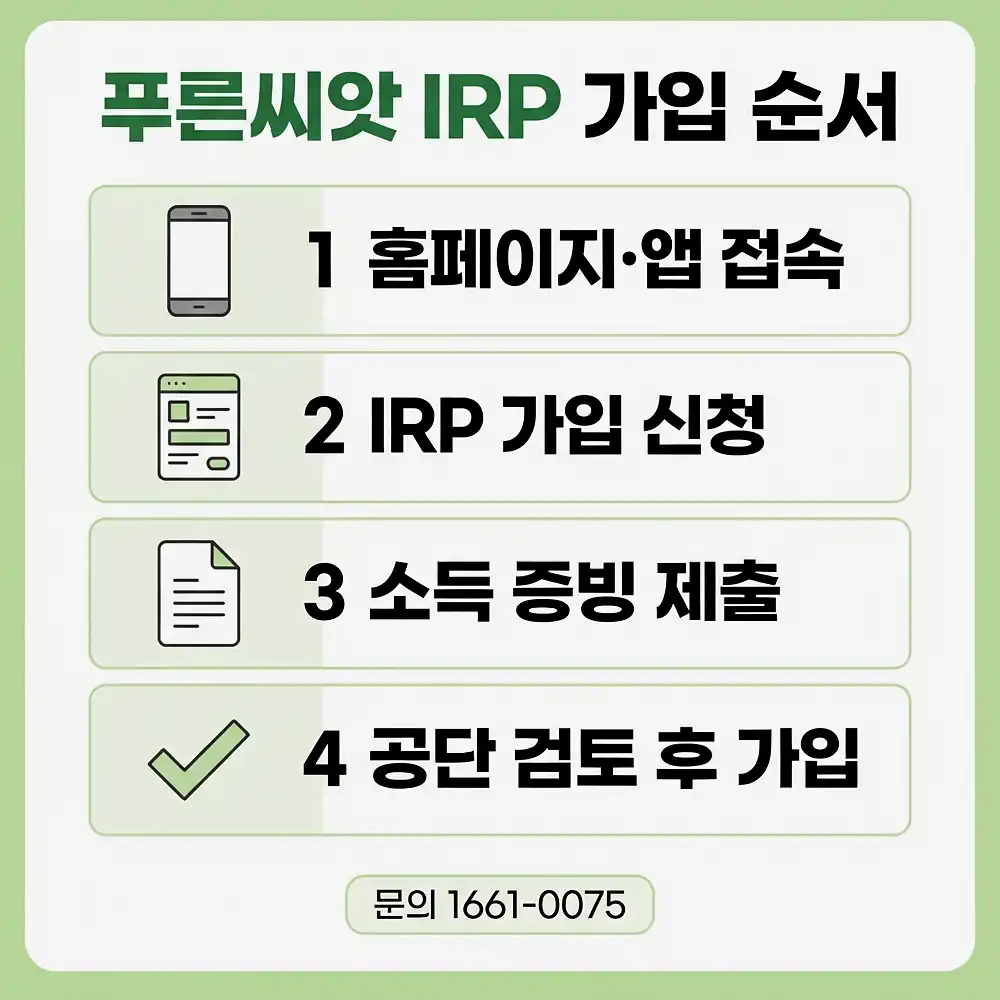
- 근로복지공단 퇴직연금 홈페이지(pension.comwel.or.kr/fund) 또는 푸른씨앗 앱
- 푸른씨앗 IRP 가입 신청
- 신분·계좌·소득 증빙 제출
- 공단 대상 검토 후 가입 완료
서류는 유형별로 다를 수 있어 고객지원센터(1661-0075)에서 미리 확인하는 편이 빠릅니다.
납입 한도와 세액공제
| 항목 | 기준 |
|---|---|
| 연간 납입 한도 | 1,800만 원(연금저축 등 합산, ISA 만기 전환분 추가 가능) |
| 세액공제 한도 | 연금저축 합산 900만 원 |
| 공제율 | 총급여 5,500만 원 이하(종합소득 4,500만 원 이하) 16.5%, 초과 13.2% |
| 최대 환급 | 148만 5천 원(900만 원 × 16.5%) |
수령 조건과 세금
- 연금 수령: 가입 5년 이상, 만 55세 이후, 연금소득세 3.3~5.5%
- 중도 해지·인출: 세액공제 받은 원금과 운용수익에 기타소득세 16.5%
- 퇴직금 이전분과 개인 납입분은 과세 방식이 다를 수 있음
적립금 조회와 퇴직급여 지급 신청은 근로복지공단 퇴직연금 홈페이지의 조회하기·퇴직급여 지급신청 메뉴에서 할 수 있습니다. 비상금이나 수년 안에 쓸 돈은 넣지 않는 것이 좋습니다.
수익률과 비용
| 항목 | 수치 |
|---|---|
| 2023년 수익률 | 6.97% |
| 2024년 수익률 | 6.52% |
| 2025년 수익률 | 8.67% |
| 2026년 목표수익률 | 3.82% |
| 총비용부담률 | 0.078%(비교 자료상 은행권 0.451%) |
수익률은 사업장용 기금의 과거 실적이며 원금과 수익을 보장하지 않습니다. 비용 차이는 적립금이 클수록, 기간이 길수록 커집니다. 1억 원 기준으로 연 0.078%는 약 7만 8천 원, 0.451%는 약 45만 1천 원입니다.
기존 IRP와 무엇이 다른가
| 비교 | 푸른씨앗 IRP | 은행·증권사 IRP |
|---|---|---|
| 상품 선택 | 없음(전담운용기관 삼성자산운용) | 예금·펀드·ETF 직접 선택 |
| 관리 부담 | 낮음 | 본인이 리밸런싱 |
| 세제 혜택 | 같음 | 같음 |
| 적합한 사람 | 운용을 맡기고 싶은 사람 | 직접 운용하고 싶은 사람 |
1인 자영업자는 노란우산공제와 목적·납입 방식·세제 혜택이 다르므로 두 제도를 따로 비교해야 합니다.