가족에게 돈을 빌려주면서 차용증을 썼는데도 세무 조사에서 증여로 판단되는 경우가 있습니다. 이유는 대개 차용증 자체가 아니라 그 뒤의 송금과 상환 기록에 있습니다. 양식을 채우는 순서와 이후 증빙까지 이어서 정리합니다.
가족간차용증양식 필수 항목
국가가 정한 가족간차용증 공식 양식은 없습니다. 대신 아래 항목과 실제 거래 내용이 일치해야 합니다.
| 항목 | 작성 요령 |
|---|---|
| 당사자 | 채권자·채무자 인적사항 |
| 차용금액 | 숫자와 한글 병기 |
| 이자 | 이자율과 지급일 |
| 상환 | 구체적 변제기일·방법 |
| 마무리 | 작성일자, 서명 또는 날인 |
차용증은 돈을 보내기 전에 작성하는 것이 가장 자연스럽고, 상환기한에 애매하거나 추상적인 표현은 피해야 합니다.
이자는 얼마로 정할까
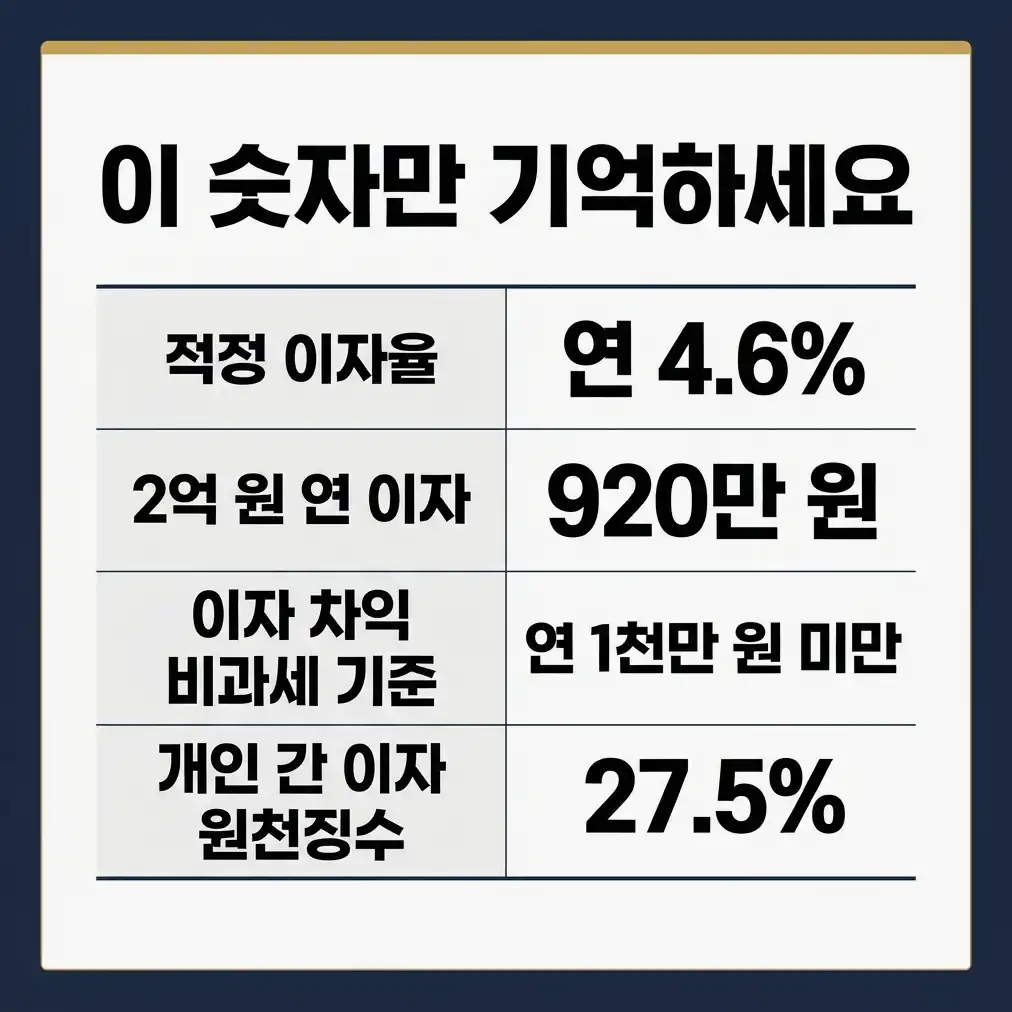
자료에서는 세법상 적정 이자율을 연 4.6% 로 제시합니다. 적정 이자와 실제 이자의 차이가 연 1천만 원 미만이면 그 이자 차익에는 증여세가 과세되지 않는 기준이 소개됐습니다.
- 2억 원을 연 4.6%로 계산하면 연 이자는 920만 원입니다.
- 4.6% 기준 무이자 차용 가능 금액은 약 2억 1,739만 원이지만 원금 자체의 면제 한도가 아닙니다.
- 개인 간 이자에는 27.5% 원천징수가 제시되며, 이자 지급일이 속하는 달의 다음 달 10일까지 신고·납부합니다.
차용증만 쓴 경우 vs 기록까지 갖춘 경우
| 구분 | 차용증만 | 송금·이자·상환 기록까지 |
|---|---|---|
| 소명 가능성 | 증여로 의심받을 수 있음 | 실제 대여로 소명하기 쉬움 |
| 준비물 | 차용증 | 계좌이체 내역, 이자·원금 상환 내역 |
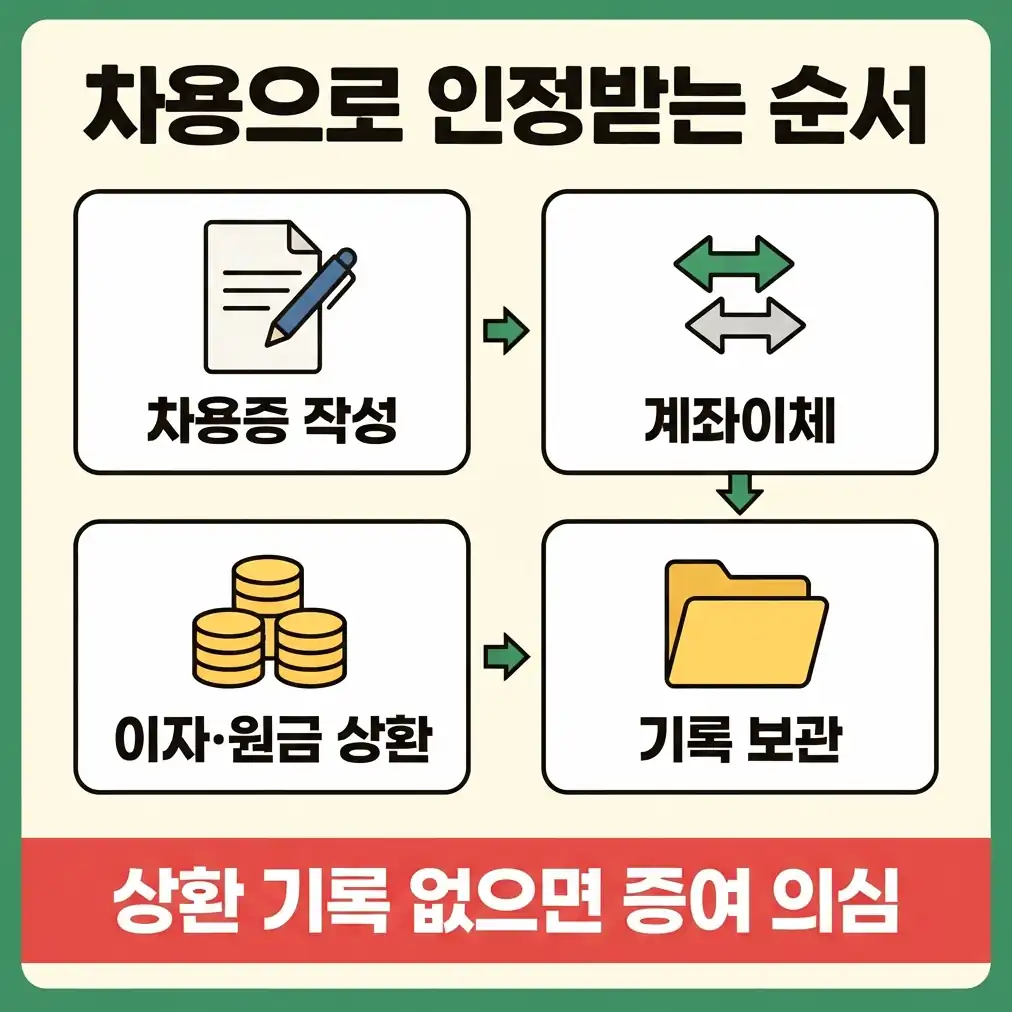
국세청은 차용인의 상환능력, 차용증 내용, 실제 상환내역을 함께 판단합니다. 이체 메모에 '전세자금 차용' 같은 목적을 남기고 원본과 상환일정 변경 기록을 함께 보관하시기 바랍니다.
작성 시점 증명과 증여 대안
공증은 의무가 아니며 확정일자나 우체국 내용증명으로도 작성 시점을 남길 수 있습니다. 갚을 계획이 없다면 증여공제(10년 합산 기준 배우자 6억 원, 성년 자녀 5천만 원, 미성년 자녀 2천만 원, 기타 친족 1천만 원) 범위 안에서 증여하는 방식도 함께 비교해 보십시오. 금액과 관계에 따라 세무 판단은 달라질 수 있습니다.
자주 묻는 질문과 커뮤니티 반응
Q. 가족간 차용증 양식 doc와 hwp 중 어느 쪽을 쓰나요? 파일 형식보다 필수 항목이 중요합니다. 커뮤니티에서는 "양식만 받아 서명하고 이자는 안 보냈다"는 사례가 자주 언급되니 상환 기록까지 챙기셔야 합니다.
Q. 공증까지 받아야 하나요? 의무는 아니며 확정일자나 내용증명으로 작성 시점을 남기는 방법도 있습니다.