퇴직금을 IRP로 옮기면 퇴직소득세는 꺼낼 때까지 미뤄지고, 연금으로 한도 안에서 받으면 원래 세금의 70%(10년차까지)에서 50%(21년차부터)만 냅니다. 직접 넣고 세액공제를 받은 돈은 퇴직소득세가 아니라 연금소득세 3.3~5.5%가 붙습니다.
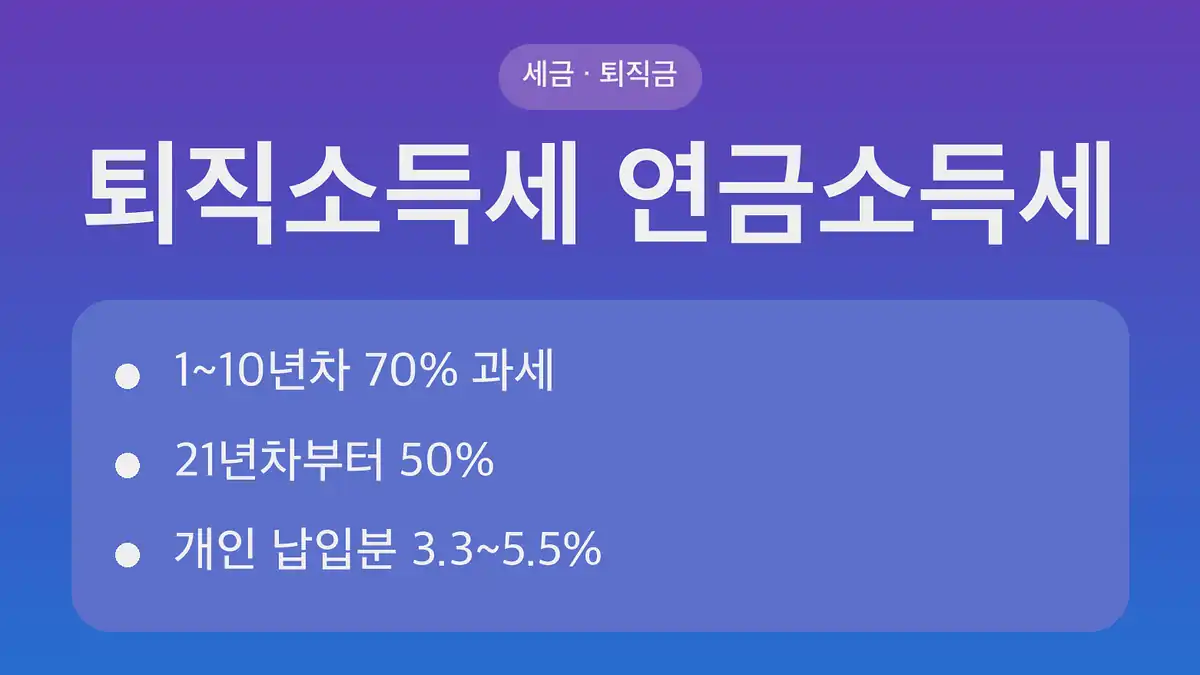
퇴직소득세 연금소득세 차이 한눈에 보기
| 구분 | 퇴직소득세 | 연금소득세 |
|---|---|---|
| 과세 대상 | 퇴직금 | 연금계좌에서 연금으로 받는 돈 |
| 과세 방식 | 분류과세(근로소득과 별도) | 재원별로 다름 |
| 과세 시점 | 퇴직금 수령 시 또는 IRP에서 연금 외 인출 시 | 연금 수령 시 |
| IRP 재원 | 연금수령(한도 내) | 연금외수령(한도 초과·중도 해지) |
|---|---|---|
| 이연퇴직소득(퇴직금) | 퇴직소득세 × 70%·60%·50% | 퇴직소득세 100% |
| 세액공제 받은 납입금·운용수익 | 연금소득세 3.3~5.5% | 기타소득세 16.5% |
퇴직소득세 계산 구조와 근속연수별 차이
계산 순서는 퇴직금 → 근속연수공제 → 12/근속연수로 환산 → 환산급여공제 → 세율 적용 → 근속연수/12로 되돌림입니다.
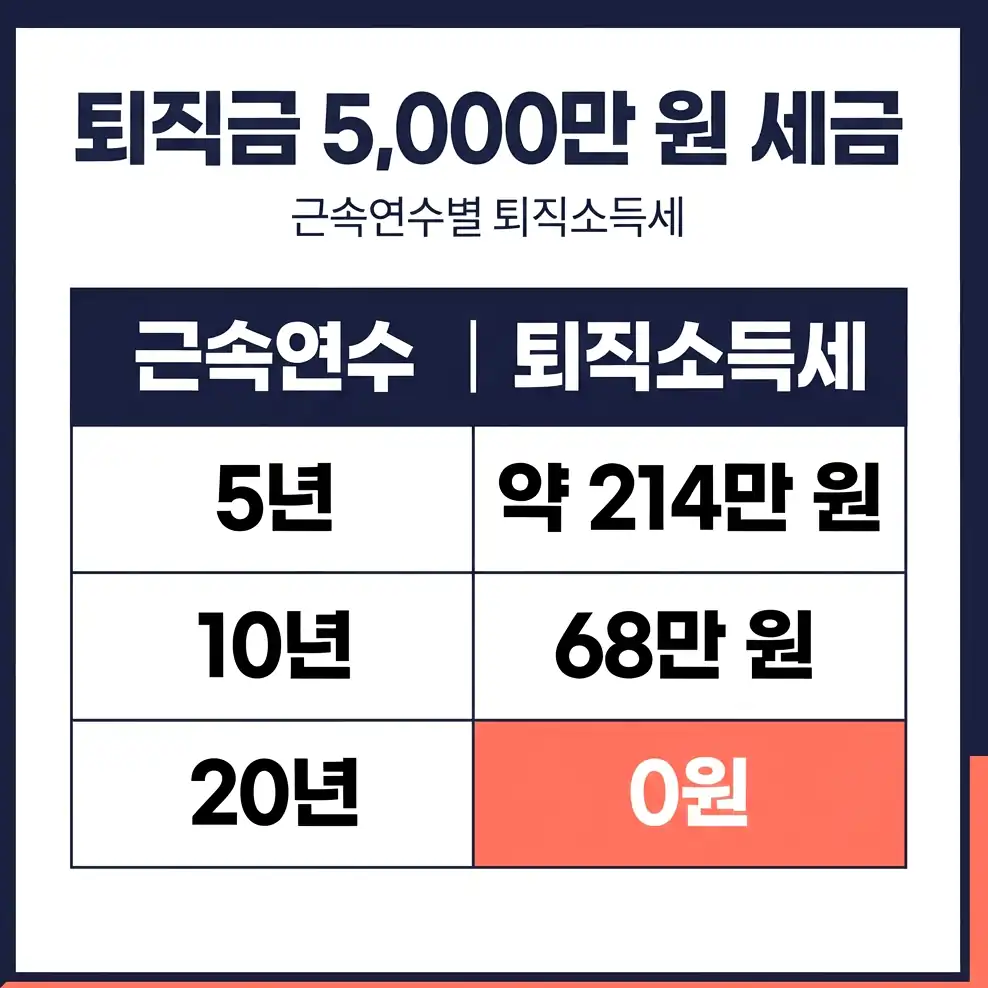
| 퇴직금 5,000만 원 | 퇴직소득세 | 실효세율 |
|---|---|---|
| 근속 5년 | 약 214만 3,750원 | 약 4.29% |
| 근속 10년 | 68만 원(지방소득세 포함 74만 8천 원) | 약 1.4% |
| 근속 20년 | 0원 | 0% |
과세이연과 일시금·연금 수령 비교
퇴직일 현재 연금계좌에 있거나, 퇴직금을 받은 날부터 60일 이내에 연금계좌에 넣으면 퇴직소득세를 원천징수하지 않습니다. 이미 원천징수됐다면 환급을 신청할 수 있고, 환급금은 회사를 거쳐 IRP 계좌로 들어옵니다.
| 수령 방식 | 이연퇴직소득에 대한 세금 |
|---|---|
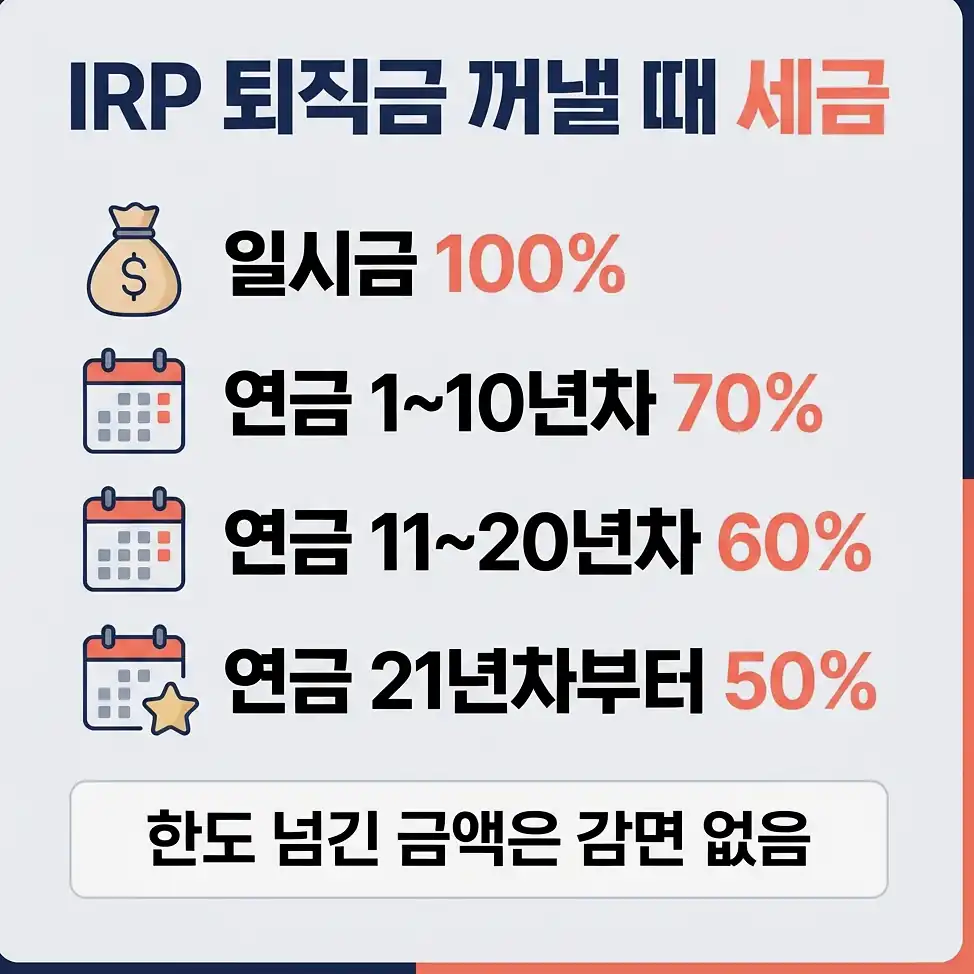
| 일시금 | 이연퇴직소득세 100% |
| 연금 1~10년차 | 70% |
| 연금 11~20년차 | 60% |
| 연금 21년차 이후 | 50%(2026.1.1. 이후 연금수령분부터) |
60%·50% 구간은 연금을 실제로 받은 연차(연금실제수령연차)로 판단합니다. 퇴직금 3억 원의 일시금 세금이 약 1,700만 원이면 10년간 연금으로 받을 때는 약 1,190만 원입니다.
연금수령한도 계산
연금수령한도 = 평가액 ÷ (11 − 연금수령연차) × 120%
평가액 2,300만 원의 첫해 한도는 276만 원입니다. 한도를 넘긴 금액은 연금외수령으로 보아 감면을 받지 못합니다.
개인 납입분 연금소득세
| 구분 | 세율(지방소득세 포함) |
|---|---|
| 70세 미만 | 5.5% |
| 70세 이상 80세 미만 | 4.4% |
| 80세 이상 | 3.3% |
| 종신형 연금 | 3.3%(2026년 수령분부터, 종전 4.4%) |
이연퇴직소득을 뺀 사적연금이 연 1,500만 원을 넘으면 종합과세 또는 16.5% 분리과세를 선택합니다. 세액공제 받은 원금과 수익을 55세 전에 해지하면 기타소득세 16.5%가 붙어, 평가액 2,300만 원이면 379만 5천 원입니다.
수령 방식 선택 기준
- 원래 퇴직소득세가 작으면 절세액도 작아 유동성을 우선해도 됩니다.
- 목돈이 일부 필요하면 그만큼만 일시금, 나머지는 연금으로 나눌 수 있습니다.
- 20년 넘게 나눠 받을 여유가 있으면 21년차부터 50% 구간을 활용할 수 있습니다.
- 매년 한도 안에서 생활비만 인출해야 감면이 유지됩니다.
확인 방법
- 회사에서 퇴직소득원천징수영수증 받기
- 홈택스 퇴직소득세 모의계산으로 산출세액 대조
- 산출세액 × 70%·60%·50%로 연금 수령 세금 어림
- IRP 금융회사에서 연도별 연금수령한도 확인
2026년 10월 4일 기준이며, 70%·60%·50% 비율은 국세청 원천징수 안내를 따랐습니다.