2017년생 자녀를 둔 집은 아동수당을 계속 받는 대신 자녀세액공제에서는 현행법 기준 2026년부터 4년 동안 빠집니다. 아동수당 대상이 2026년 9세 미만으로 넓어지면서 소득세법이 아동수당 확대에 맞춰 자녀세액공제 나이 기준을 조정했기 때문입니다.
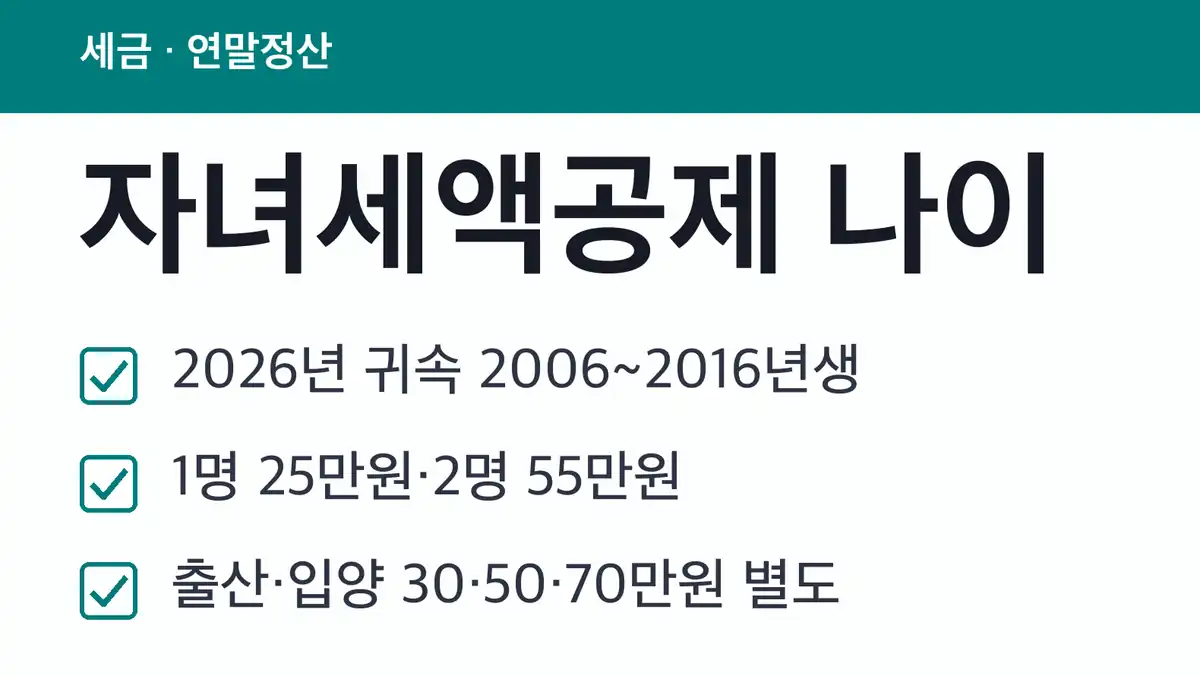
자녀세액공제 나이 개정 내용
| 항목 | 내용 |
|---|---|
| 법률 | 소득세법 일부개정, 법률 제21548호 |
| 공포·시행 | 2026년 4월 21일(공포한 날 시행) |
| 본칙 나이 | 13세 이상 자녀·손자녀 |
| 적용 | 2026년 귀속분부터 |
| 개정 이유 | 아동수당 지급 나이를 13세 미만까지 단계적으로 올리는 아동수당법 개정에 맞춤 |
본칙은 13세 이상이지만 부칙이 2029년 귀속분까지 한 살씩 올라가는 단계 기준을 정해 두었습니다.
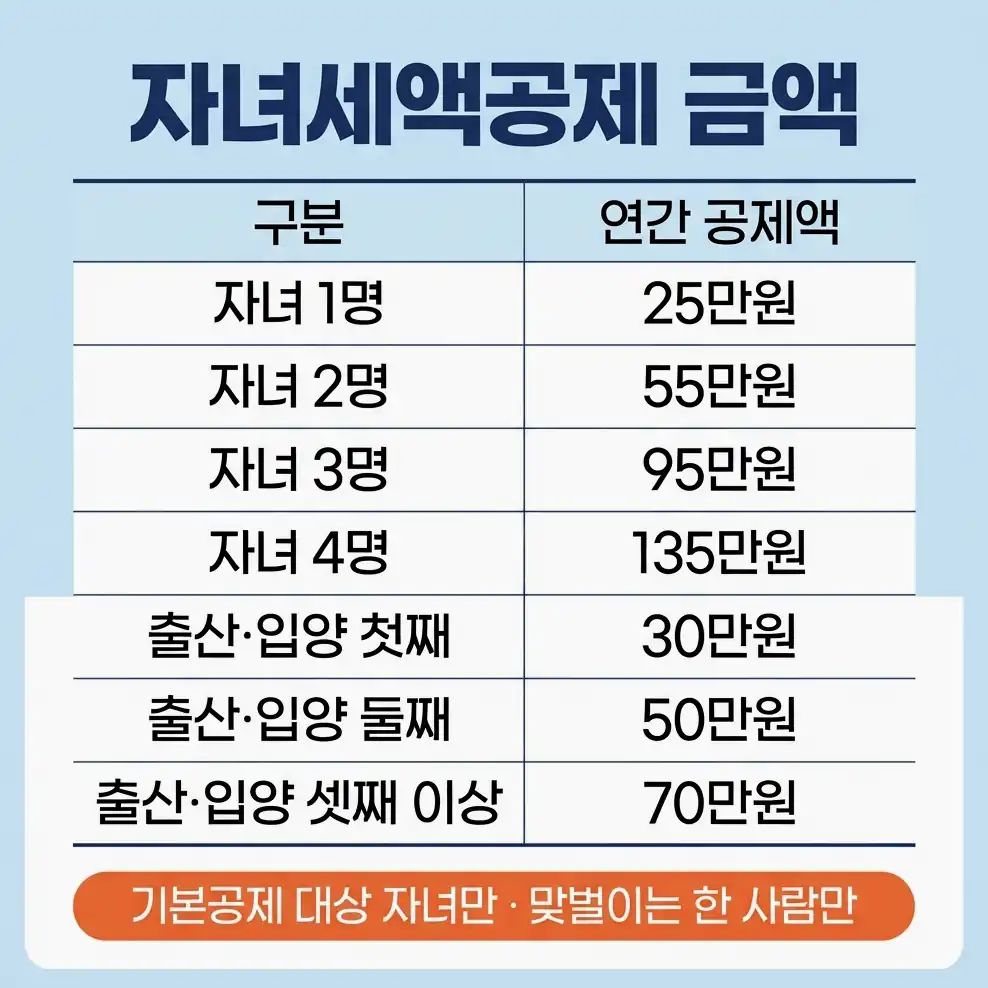
귀속연도별 자녀세액공제 나이
| 귀속연도 | 자녀세액공제 | 아동수당(그해) |
|---|---|---|
| 2025년 | 8세 이상 | 8세 미만 |
| 2026년 | 9세 이상 | 9세 미만 |
| 2027년 | 10세 이상 | 10세 미만 |
| 2028년 | 11세 이상 | 11세 미만 |
| 2029년 | 12세 이상 | 12세 미만 |
| 2030년 | 13세 이상 | 13세 미만 |
아동수당이 끝나는 나이와 자녀세액공제가 시작되는 나이가 해마다 같이 움직이는 구조입니다. 나이는 그 과세기간 중 해당 나이가 되는 날이 하루라도 있으면 충족한 것으로 봅니다.
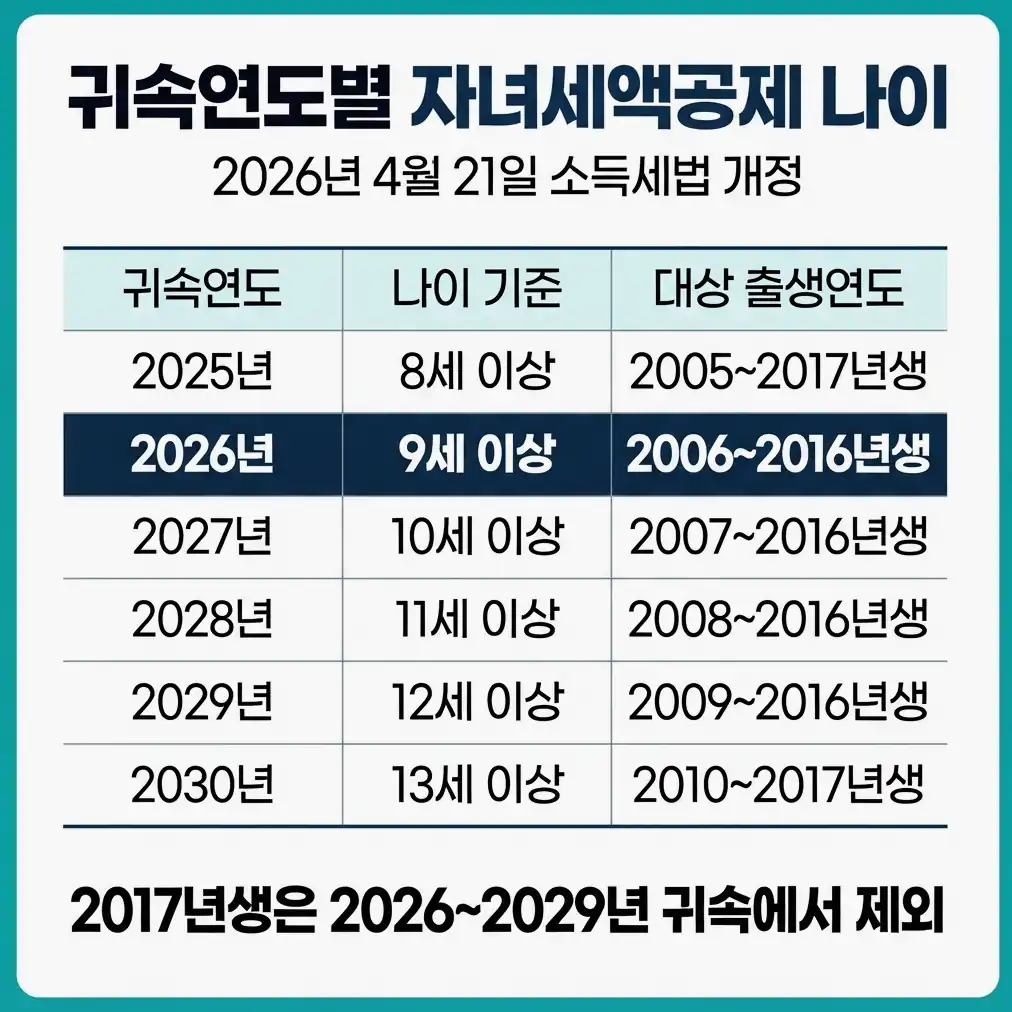
2017년생 예외
| 구분 | 2017년생 |
|---|---|
| 아동수당 | 2026~2029년 동안 나이와 관계없이 1~12월 매달 지급 |
| 자녀세액공제 단계 기준 | 적용하지 않음(본칙 13세 이상 적용) |
| 결과 | 2026~2029년 귀속 자녀세액공제 대상 아님, 2030년 귀속부터 다시 대상(현행법 기준) |
| 2025년 귀속 | 8세 이상 기준이라 대상이었음 |
2017년생 자녀가 있어 2025년 귀속 연말정산에서 자녀세액공제를 받았다면 2026년 귀속에서는 그 금액이 빠질 수 있습니다. 다만 기본공제(1명 연 150만원 소득공제)는 나이 기준이 20세 이하라 그대로 받을 수 있습니다.
출생연도로 보는 2026년 귀속 대상
- 대상: 2006년생~2016년생(9세 이상, 20세 이하, 2017년생 제외)
- 2027~2029년 귀속: 아래쪽은 2016년생에서 멈추고 위쪽만 한 해씩 내려감(2027년 2007~2016년생, 2028년 2008~2016년생, 2029년 2009~2016년생)
- 2030년 귀속: 2010~2017년생(현행법 기준)
출생연도 범위는 소득세법 조문으로 계산한 값이고, 장애가 있는 자녀는 20세를 넘어도 기본공제 대상이 될 수 있습니다.
공제 금액과 출산·입양 공제
| 구분 | 연간 세액공제 |
|---|---|
| 자녀 1명 | 25만원 |
| 자녀 2명 | 55만원 |
| 자녀 3명 이상 | 55만원 + 2명 넘는 1명당 40만원 |
| 출산·입양(첫째) | 30만원 |
| 출산·입양(둘째) | 50만원 |
| 출산·입양(셋째 이상) | 70만원 |
금액은 2025년 귀속부터 적용된 그대로이며 2026년 개정은 나이만 바꿨습니다. 출산·입양 공제는 그해 출산하거나 입양 신고한 기본공제 대상 자녀에게 나이 기준 없이 따로 적용되고, 현행법에서 폐지되지 않았습니다.
기본공제 요건과 맞벌이
- 기본공제 대상 자녀·손자녀일 것(입양자·위탁아동 포함)
- 20세 이하(장애인은 나이 제한 없음)
- 자녀의 연간 소득금액 100만원 이하, 근로소득만 있으면 총급여 500만원 이하
- 맞벌이 부부는 한 사람만 그 자녀를 공제
세액공제는 산출세액에서 빼는 방식이라 낼 세금이 그보다 적으면 다 쓰지 못합니다.
국세청 안내와 연말정산 일정
2026년 10월 14일 현재 국세청 누리집의 근로소득 세액공제 안내는 아직 "8세 이상"으로 적혀 있고, 법제처 생활법령은 개정 내용을 반영했습니다. 국세청의 2026년 귀속 연말정산 안내는 아직 확인되지 않았습니다.
- 회사 연말정산: 2027년 2월분 급여 지급 때
- 빠뜨린 공제: 2027년 5월 1~31일 종합소득세 신고로 반영
※ 2026년 10월 14일 기준 국가법령정보센터의 소득세법(2026년 4월 21일 개정, 부칙 포함)·아동수당법 조문과 보건복지부·국세청 정책브리핑, 법제처 생활법령을 바탕으로 정리했습니다. 법이 다시 개정되면 연도별 기준이 달라질 수 있습니다.
함께 읽으면 좋은 글
 출산 세액공제 2026, 첫째 30만 원이고 폐지는 아직 정부안입니다소득세법 제59조의2와 국세청 안내 기준으로 출산·입양 세액공제 금액, 맞벌이 부부의 공제 받는 사람, 2026년 세제개편안의 재정지원 전환…
 아동수당 지급일 10월 23일(금)·12월 24일(목), 2026년 월별 입금일 정리아동수당 지급일 규칙(매월 25일, 토요일·공휴일이면 그 전날)과 2026년 10월~2027년 1월 실제 지급일, 9세 미만 확대 후 지역별…
 연말정산 미리보기 2026 기간과 방법, 지난해 11월 5일 열렸고 1~9월 카드 내역으로 계산합니다2026년 귀속 연말정산 미리보기 개통 시기(지난해 11월 5일), 홈택스·손택스 메뉴 경로, 환급·추가납부 판단법, 카드 25% 기준선과…