연봉 6천만원과 1억원인 신혼부부는 합산 1억 6천만원이라 지금까지 보금자리론 근처에도 가지 못했습니다. 10월 19일부터는 연봉 6천만원인 쪽이 혼자 대출을 신청하는 방식으로 문이 열립니다. 대신 한도와 금리는 그 한 사람 기준으로 다시 따져야 합니다.
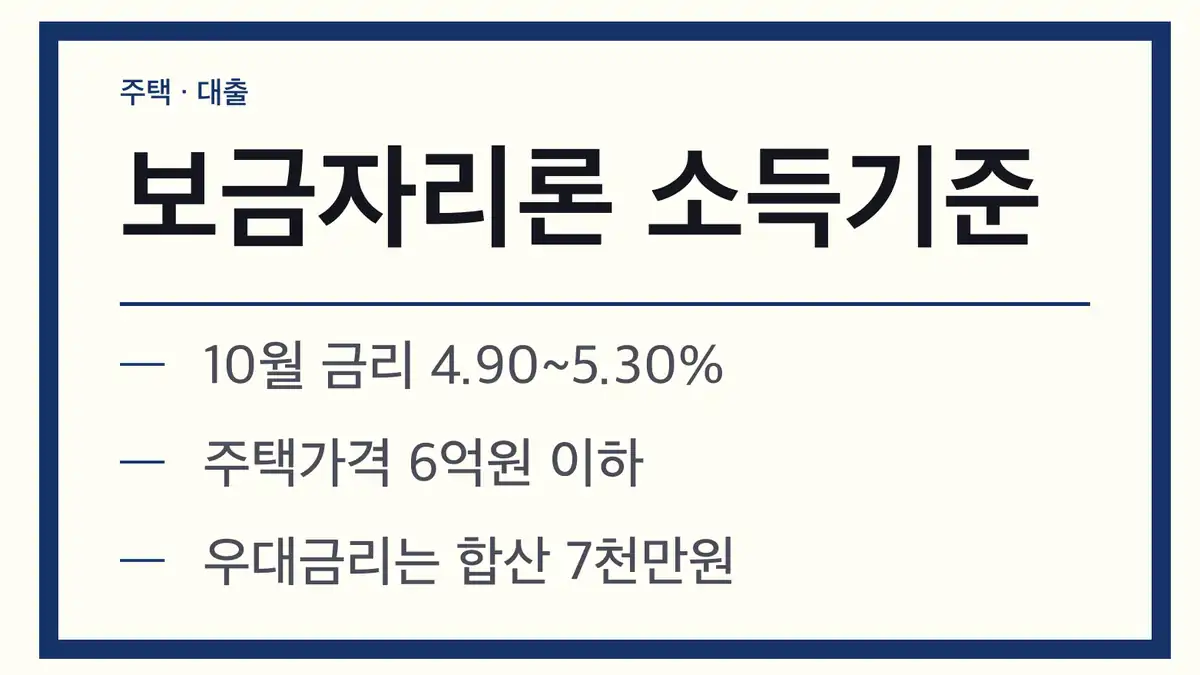
보금자리론 소득기준 변경 요약
| 항목 | 내용 |
|---|---|
| 발표 | 한국주택금융공사, 2026년 9월 28일 |
| 시행 | 2026년 10월 19일 신규 대출 신청분부터 |
| 대상 | 신혼가구(혼인신고 7년 이내, 3개월 내 결혼 예정 포함) |
| 새 기준 | 부부합산 기준 초과 시 부부 중 1인 연소득 7천만원 이하면 신청 가능 |
| 일반가구 | 부부합산 7천만원 이하, 변화 없음 |
신혼가구의 기존 합산 기준은 무자녀 8,500만원, 1자녀 9,000만원, 2자녀 이상 1억원 이하(만 19세 미만 자녀 기준)이며 이 기준은 그대로 유지됩니다. 새 기준은 이를 넘는 경우에 쓰는 추가 경로입니다.
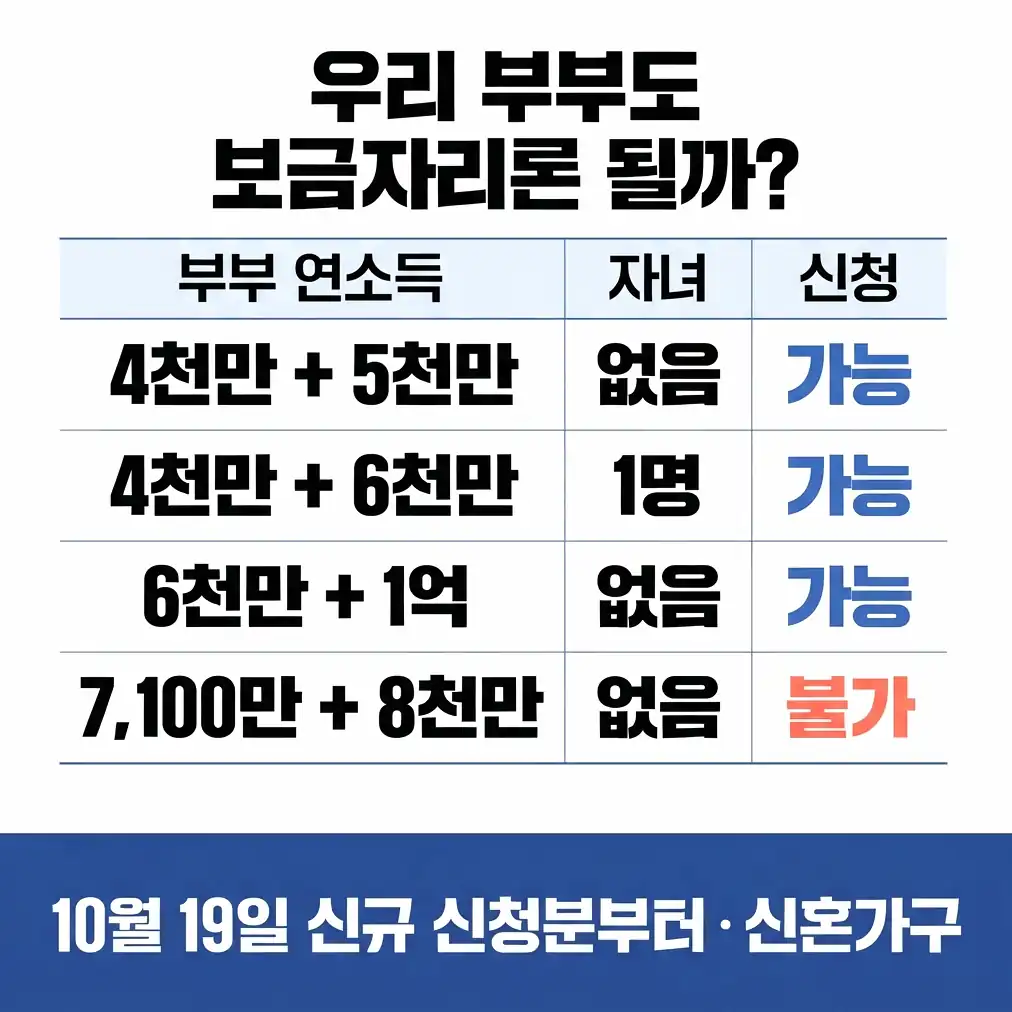
부부 소득 사례 6가지
| 사례 | 연소득 | 자녀 | 심사 방식 | 신청 |
|---|---|---|---|---|
| A | 3,500만+4,500만 | 0 | 합산 8,000만(기준 이내) | 가능 |
| B | 4,000만+5,000만 | 0 | 합산 초과 → 4,000만 1인 | 가능 |
| C | 4,000만+6,000만 | 1 | 합산 초과 → 1인 | 가능 |
| D | 4,000만+7,000만 | 2 | 합산 초과 → 1인 | 가능 |
| E | 6,000만+1억 | 0 | 합산 초과 → 6,000만 1인 | 가능 |
| F | 7,100만+8,000만 | 0 | 두 사람 모두 7천만 초과 | 불가 |
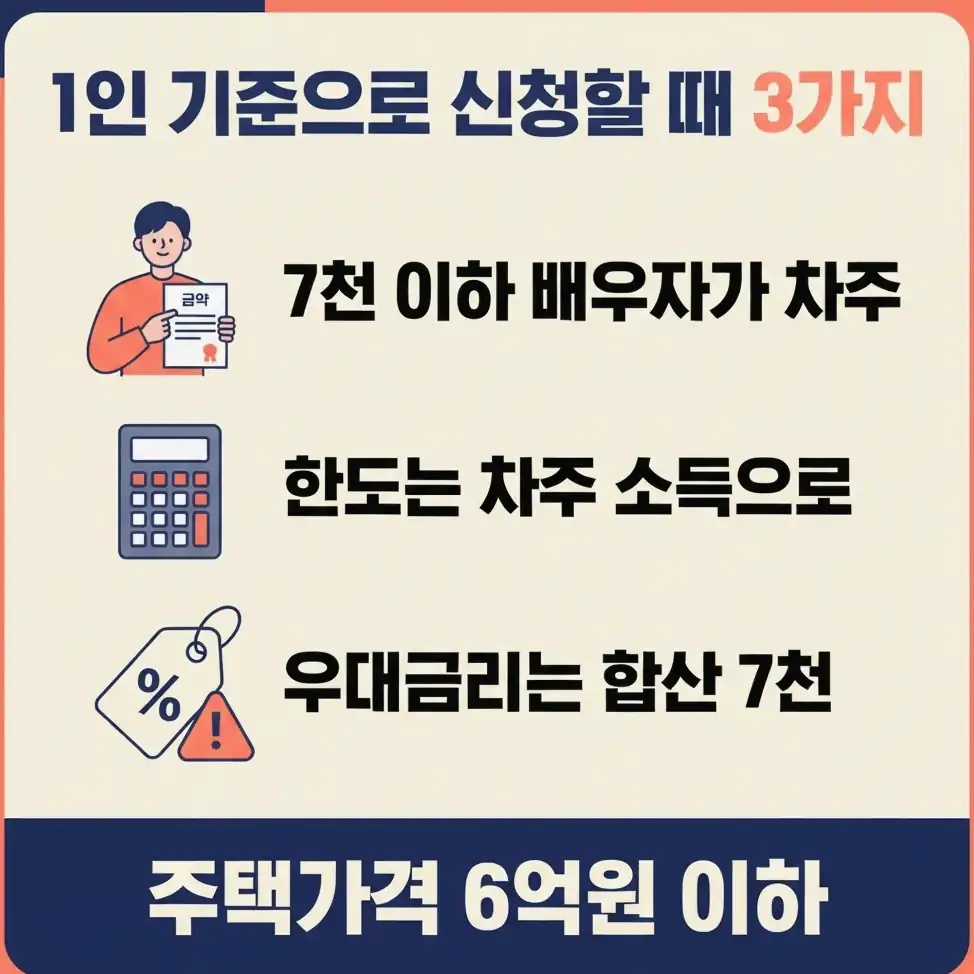
차주·DTI·주택 수: 1인 기준의 조건
- 차주: 1인 소득 기준을 적용받는 배우자가 직접 대출 신청인이 됩니다.
- DTI: 그 차주의 소득과 부채를 중심으로 심사하므로, 사례 E처럼 소득이 낮은 쪽이 차주가 되면 한도가 합산 심사보다 작게 나올 수 있습니다.
- 배우자 정보: 배우자의 소득·부채와 부부 합산 주택 보유 수는 심사에서 완전히 제외되지 않습니다.
- 소득 요건과 승인은 별개: 소득 요건을 충족해도 LTV(70% 이내)·DTI(60% 이내), 주택가격 6억원 이하 같은 다른 조건을 모두 통과해야 합니다.
우대금리는 여전히 부부합산 7천만원
신청 자격이 넓어졌을 뿐, 우대금리 요건은 바뀌지 않았습니다. 신혼가구·저소득청년·신생아 출산가구 우대금리는 모두 부부합산 연소득 7천만원 이하가 조건입니다. 사례 B~E 부부는 신청은 가능하지만 이 우대금리는 받기 어렵습니다. 다자녀가구 우대금리처럼 소득 요건이 없는 항목은 따로 확인해 볼 만합니다.
2026년 10월 보금자리론 금리
10월 금리는 동결됐습니다(공시일 10월 1일).
| 만기 | 아낌e보금자리론 | u·t-보금자리론 |
|---|---|---|
| 10년 | 4.90% | 5.00% |
| 15년 | 5.00% | 5.10% |
| 20년 | 5.05% | 5.15% |
| 30년 | 5.10% | 5.20% |
| 40년 | 5.15% | 5.25% |
| 50년 | 5.20% | 5.30% |
대출한도는 기본 3억 6천만원이며 생애최초 주택구입자는 최대 4억 2천만원, 다자녀가구는 최대 4억원입니다.
신청 시점 판단
합산 기준을 넘는 신혼부부는 10월 19일 이후 신청해야 새 기준을 적용받습니다. 그 전에 소득이 낮은 배우자 명의로 DTI와 예상 한도를 계산해 자기자금이 얼마나 필요한지 확인하고, 우대금리를 못 받을 때의 이자 차이도 함께 따져 보시는 순서를 권합니다.