옛 청약통장을 종합저축으로 바꿀 수 있는 마감일은 2027년 9월 30일입니다. 바꾸지 않아도 통장은 그대로 남고, 바꾸면 청약 범위가 넓어지는 대신 새로 열린 주택 유형의 실적은 0부터 시작합니다.
주택청약종합저축 전환 마감일, 대상
국토교통부가 2026년 9월 23일 발표한 내용입니다.
| 항목 | 내용 |
|---|---|
| 전환 마감일 | 2027년 9월 30일(기존 2026년 9월 30일에서 1년 연장) |
| 대상 | 청약예금·청약부금·청약저축 가입자 |
| 제외 | 이미 주택청약종합저축 보유자 |
| 신청 | 가입 은행 영업점·모바일 앱 |
| 은행 변경 | 청약예금·부금은 수탁은행 9곳 중 선택 가능 |
수탁은행 9곳은 경남·국민·기업·농협·부산·신한·우리·하나·iM뱅크입니다.
전환 전후 청약 범위
| 통장 | 전환 전 | 전환 후 |
|---|---|---|
| 청약예금·부금 | 민영주택 | 국민·민영주택 |
| 청약저축 | 국민주택 | 국민·민영주택 |
마감일까지 전환하지 않아도 통장이 해지되거나 청약 자격이 사라지지 않습니다. 원래 쓸 수 있던 주택 유형에는 계속 청약할 수 있습니다.
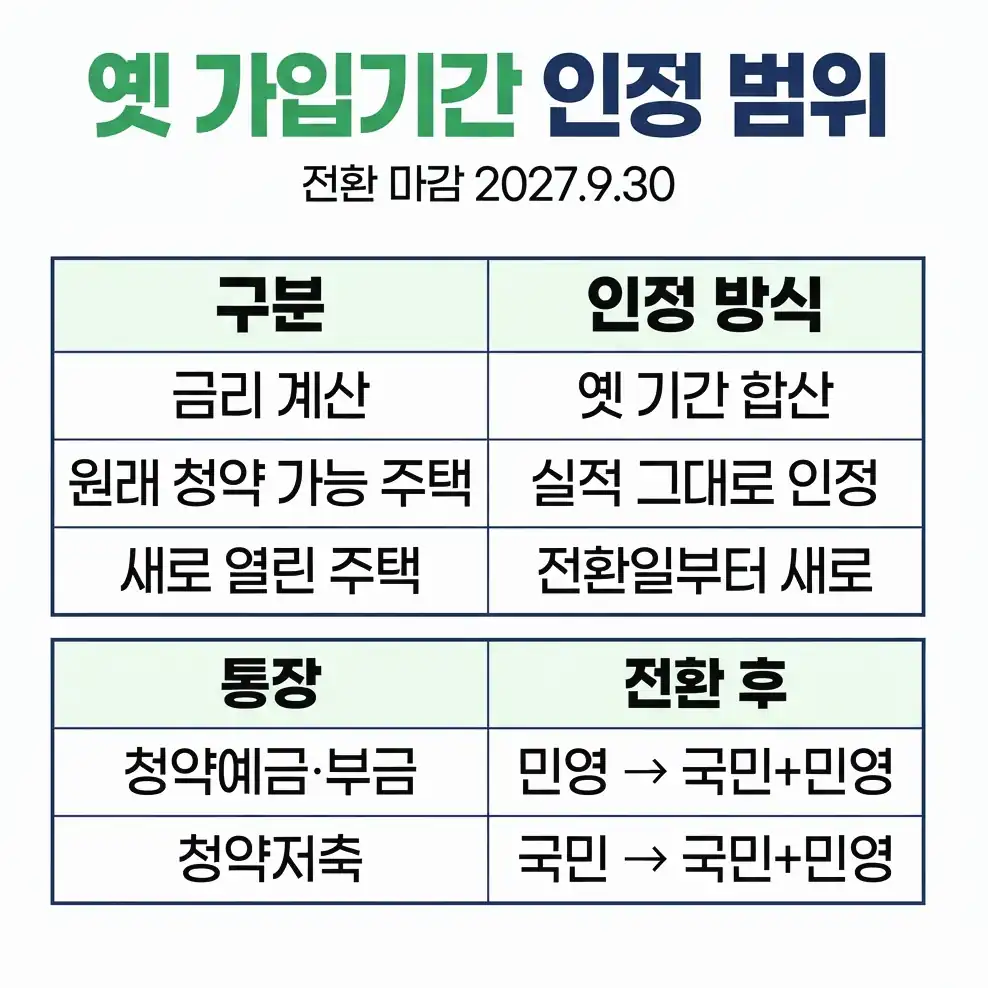
옛 가입기간 인정 범위
| 항목 | 인정 방식 |
|---|---|
| 금리 산정 | 옛 가입기간 합산 |
| 기존 청약 가능 주택 | 가입기간·납입실적 그대로 인정 |
| 새로 청약 가능해진 주택 | 전환 이후부터 인정 |
청약예금 10년 가입자가 전환하면 금리 계산과 민영주택 실적에는 10년이 반영되지만, 국민주택 납입 실적은 전환일부터 쌓입니다. 청약저축 장기 가입자는 국민주택 실적이 유지되고 민영주택 조건은 전환일 이후 기준으로 봅니다. 전환이 당첨 확률을 자동으로 올려 주는 제도는 아닙니다.
연 3.1% 금리 적용 시점
종합저축 금리는 가입기간에 따라 연 2.3~3.1%이고 2년 이상이면 3.1%입니다.
- 옛 통장 가입기간 2년 이상: 전환 즉시 3.1%
- 2년 미만: 옛 기간과 전환 후 기간을 합쳐 2년이 되는 시점부터 3.1%
국토교통부는 이 변경을 위해 10월 중 고시를 개정할 예정이라고 밝혔고, 10월 초 현재 개정 고시는 나오지 않았습니다. 고시 시행 전에 전환하면 3.1%가 바로 반영되지 않을 수 있으니, 마감까지 남은 1년 안에서 고시 시행 뒤 전환하는 편이 안전합니다.
전환 후 납입 전략
| 목표 | 중요한 기준 | 관리 방법 |
|---|---|---|
| 국민주택 | 납입 횟수·인정 금액 | 자동이체로 매달 꾸준히 |
| 민영주택 | 지역·면적별 예치금 | 필요한 예치금만큼 채우기 |
월 납입 인정 한도는 25만 원입니다. 총급여 7,000만 원 이하 무주택 세대주는 연 납입액 300만 원 한도에서 최대 120만 원까지 소득공제를 받을 수 있습니다.
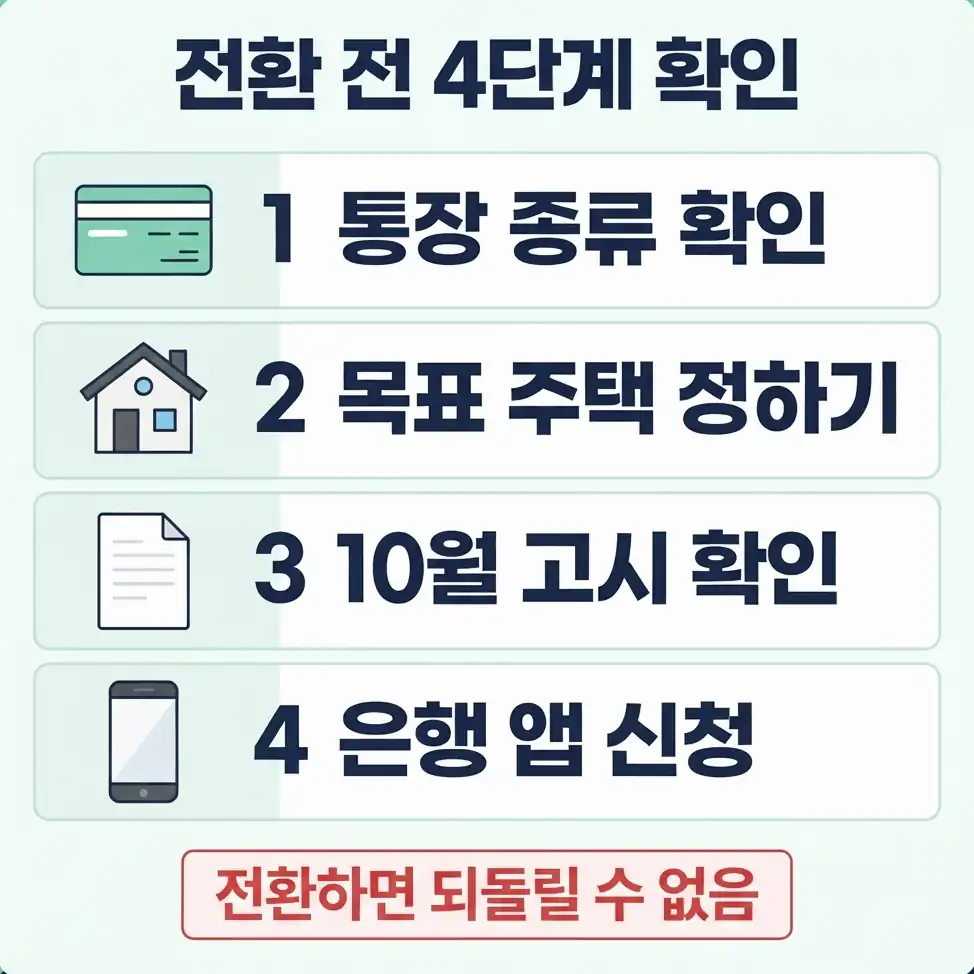
전환 신청 전 체크리스트
- 통장 상품명과 최초 가입일 확인
- 목표 주택 유형(국민·민영·둘 다) 결정
- 옛 통장으로 충분하면 유지 검토
- 고시 개정 시행 여부와 전환 후 금리 확인
- 관심 단지 모집공고의 통장 요건 대조
- 전환 후 원복 불가 확인