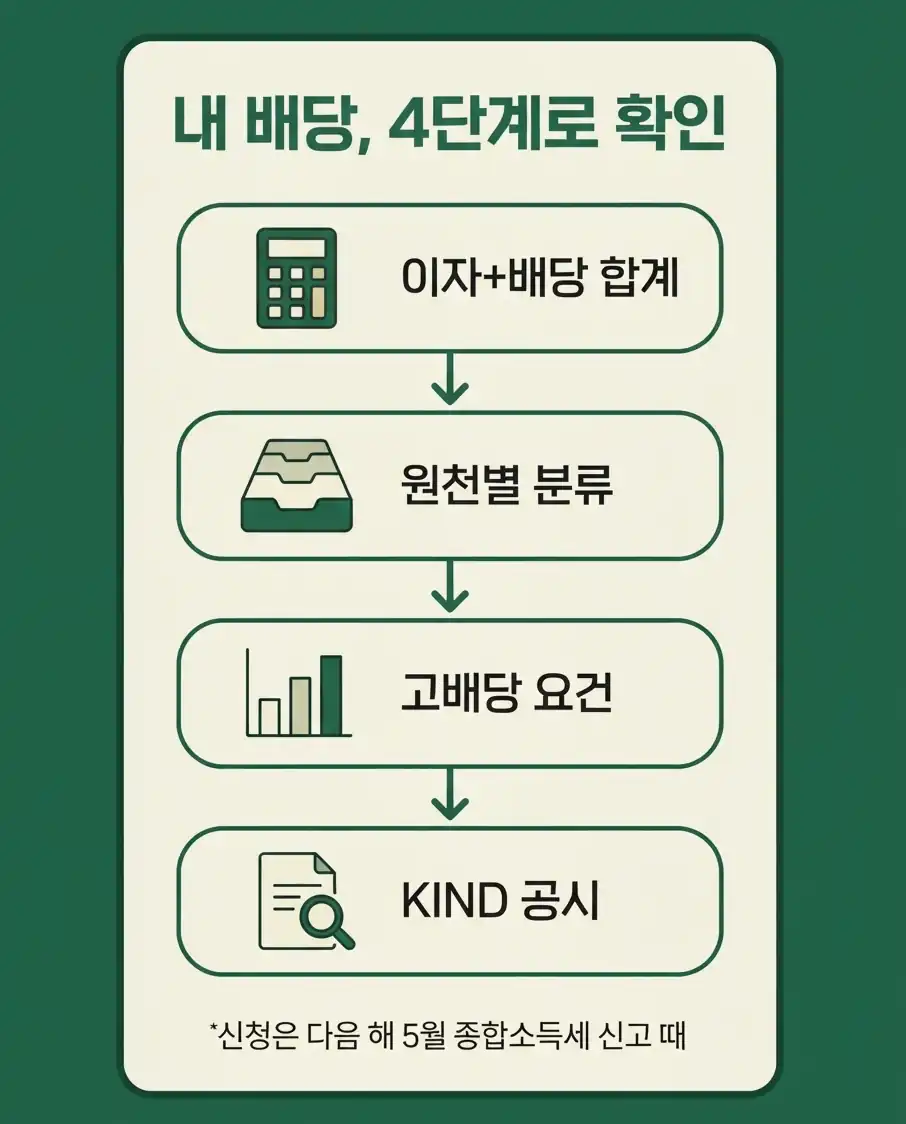
배당소득 분리과세를 받을 수 있는 종목을 찾는다면, 정부가 발표한 명단을 찾을 필요가 없습니다. 고배당기업은 이익배당 결의일 다음 날까지 요건 충족 사실을 스스로 공시해야 하고, 그 공시가 한국거래소 공시시스템 KIND에 올라옵니다.
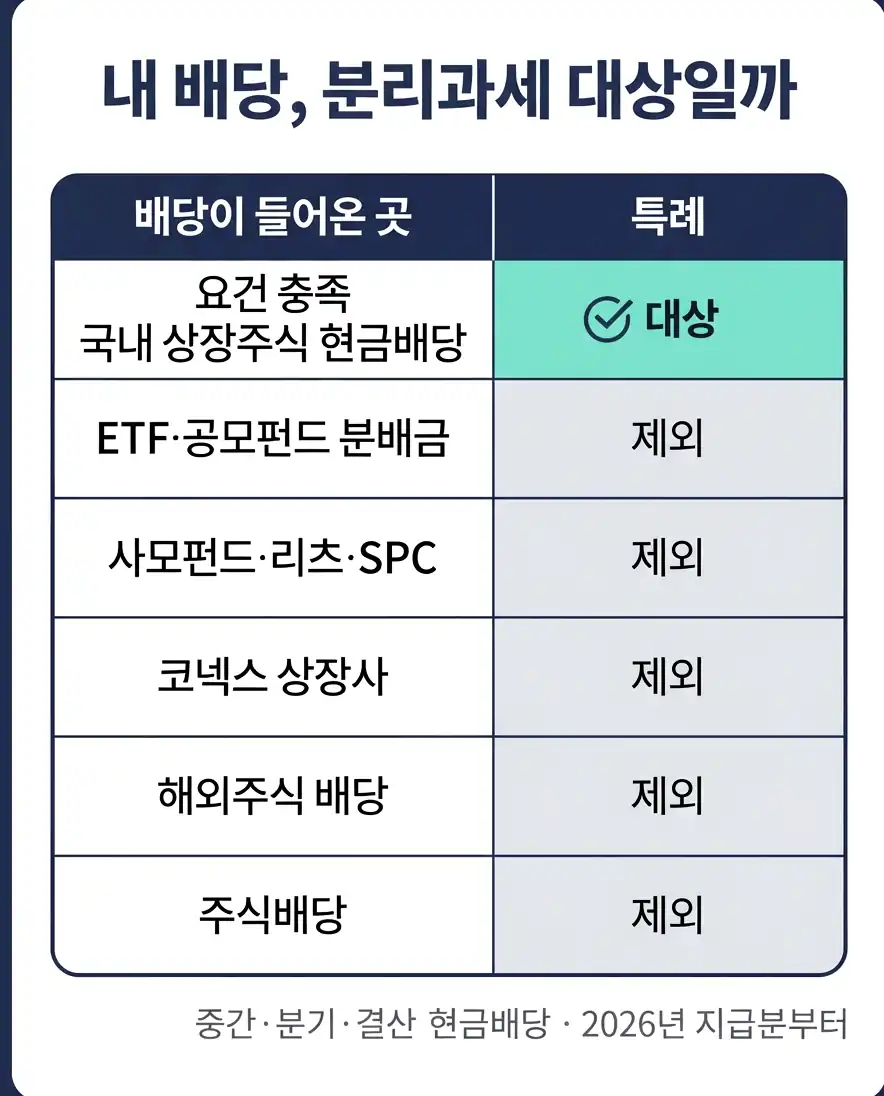
배당소득 분리과세 대상 판정표
| 구분 | 특례 대상 여부 | 근거 |
|---|---|---|
| 요건 충족 국내 상장주식 현금배당(중간·분기·결산) | 대상 | 재정경제부 안내 |
| ETF·공모펀드 분배금 | 제외 | 펀드 제외 |
| 사모펀드·리츠·SPC | 제외 | 재정경제부 안내 |
| 코넥스 상장사 | 제외 | 조문상 주권상장법인에서 제외 |
| 해외주식 | 제외 | 내국법인 한정 |
| 주식배당 | 제외 | 현금배당만 대상 |
월배당 ETF 분배금 1,200만원과 요건 충족 상장사 배당 800만원을 받았다면, 분리과세 특례를 적용받을 수 있는 금액은 800만원입니다.
고배당기업이 되는 두 가지 요건
| 요건 | 기준 |
|---|---|
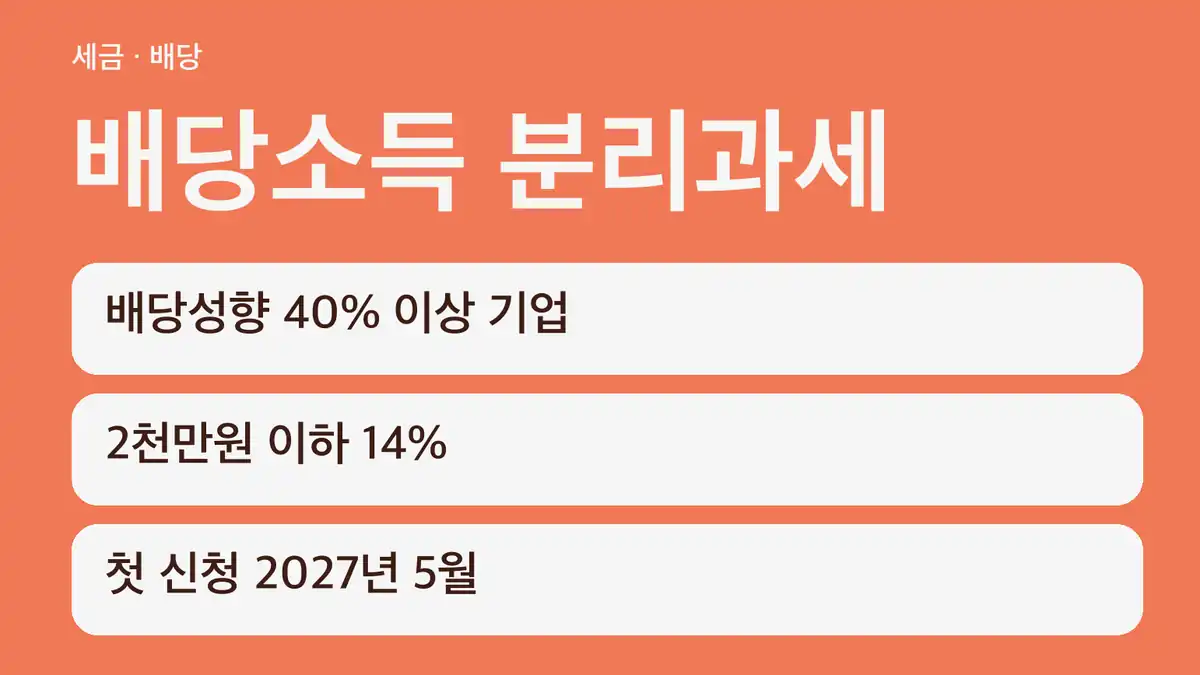
| 배당 유지 | 2024 사업연도 대비 현금배당액이 줄지 않음 |
| 배당 수준 | 배당성향 40% 이상, 또는 배당성향 25% 이상 + 전년 대비 배당 10% 이상 증가 |
두 요건을 모두 갖춰야 합니다. "시장평균 배당성향 120%" 같은 기준은 국세청 페이지에 남아 있는 예전 고배당기업 과세특례 요건이라 지금 제도와 다릅니다.
삼성전자는 2026년 3월 기업가치 제고 계획 공시에서 고배당기업 해당 여부를 '해당'으로 표시했습니다. KIND에서 보유 종목의 공시 목록을 보면 이런 고배당기업 공시가 나오고, 내가 받은 배당의 결의일과 공시 날짜가 맞는지 함께 봅니다.
세액과 선택 기준
| 분리과세 대상 배당 | 세액 |
|---|---|
| 2,000만원 이하 | 14% |
| 2,000만원 초과~3억원 | 280만원 + 초과분 20% |
| 3억원 초과~50억원 | 5,880만원 + 초과분 25% |
| 50억원 초과 | 12억3,380만원 + 초과분 30% |
지방소득세는 별도입니다. 고배당기업 배당 3,000만원이라면 280만원 + 1,000만원 × 20% = 480만원입니다. 분리과세는 강제가 아닌 선택이라, 다른 소득이 적어 종합과세 낮은 구간에 머무는 분은 종합과세가 더 나을 수 있습니다.
신청 시기와 적용 기간
- 배당 지급 때는 14%(지방소득세 포함 15.4%) 원천징수
- 다음 해 5월 종합소득세 신고 때 분리과세 신청(2026년 배당은 2027년 5월)
- 2028년 12월 31일이 속하는 사업연도에 발생한 배당까지 적용(12월 결산 법인은 2029년 지급분까지)
- 시행: 2026년 1월 1일 이후 지급되는 배당분부터
이 글은 제도 이해를 돕기 위한 정보이며 특정 종목의 투자 권유가 아닙니다.