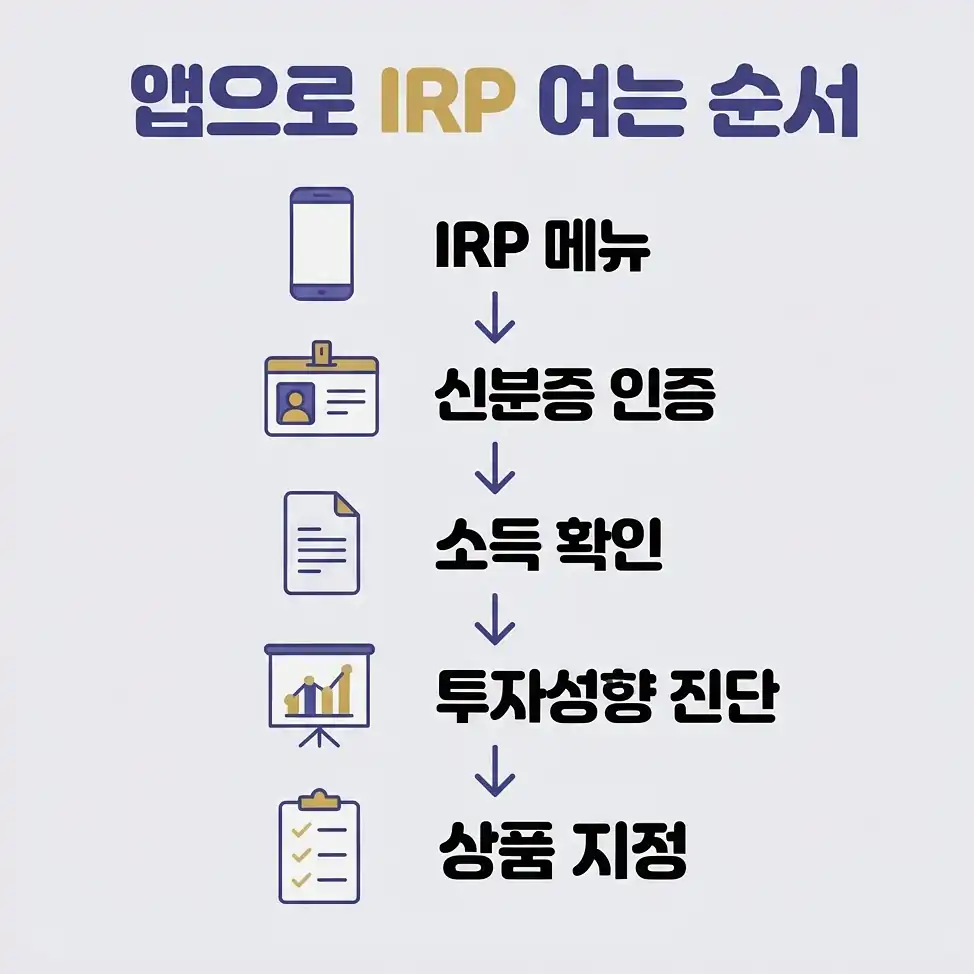
개인 IRP는 소득이 있는 사람이면 직장인·자영업자·공무원 구분 없이 은행·증권사·보험사 앱에서 신분증으로 개설할 수 있습니다. 개설 순서는 본인 인증 → 소득 확인 → 투자성향 진단 → 상품 선택이며, 세액공제는 연금저축과 합쳐 연 900만 원까지입니다.
개인 IRP 가입 방법 전 확인할 조건
| 대상 | 가입 | 비고 |
|---|---|---|
| 근로소득자 | 가능 | 회사 퇴직연금 가입 여부와 무관 |
| 자영업자·개인사업자 | 가능 | 사업소득 확인 |
| 공무원·교사·군인 | 가능 | 직역연금 가입자 |
| 퇴직급여 수령자 | 가능 | 퇴직금 이전용 |
| 소득 없는 주부·학생 | 불가 | 연금저축으로 대신 |
여러 금융회사에 계좌를 열 수 있지만 세액공제 한도는 모든 연금계좌를 합산합니다.
IRP 계좌 개설 순서
- 금융회사 앱에서 개인형 IRP 메뉴 선택
- 신분증 촬영과 본인 인증
- 소득 확인(조회 또는 증빙 제출)
- 투자성향 진단과 약관 동의
- 운용 상품 선택과 사전지정운용(디폴트옵션) 지정
- 납입 방식 결정(자동이체 또는 수시 납입)
상품을 고르지 않으면 납입금이 대기 자금으로 남습니다. 개설 당일 5번까지 마치는 것이 좋습니다.
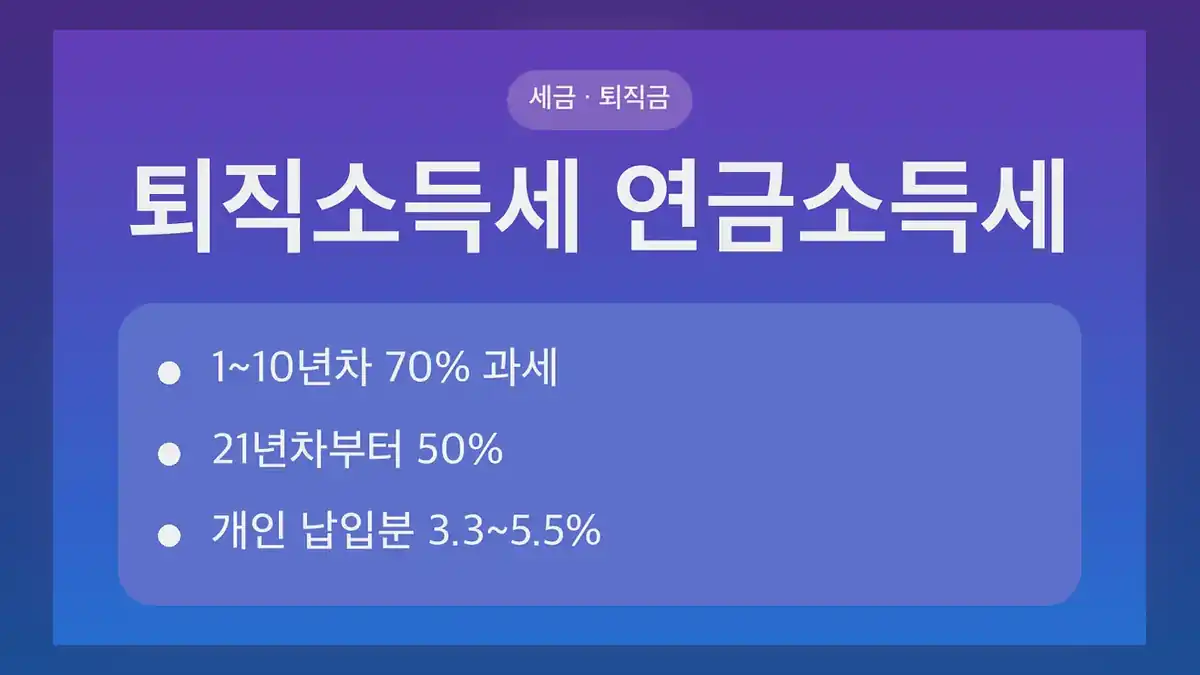
퇴직소득세 연금소득세 차이, IRP 퇴직금 세금은 수령 연차별 70·60·50%입니다
IRP에 옮긴 퇴직금은 일시금으로 찾으면 퇴직소득세를 전부 내고, 연금으로 한도 안에서 받으면 70%·60%·50%만 냅니다. 직접 넣은 돈은 연금소득세 3.3~5.5%입니다.
금융회사 유형별 차이
| 구분 | 은행 | 증권사 | 보험사 |
|---|---|---|---|
| 주력 상품 | 예금 등 원리금보장 | ETF·펀드 | 이율보증형 등 원리금보장 |
| ETF 실시간 매매 | 제한적 | 가능 | 제한적 |
| 잘 맞는 사람 | 안정 운용 | 직접 투자 | 보장형 선호 |
수수료는 세 갈래로 나눠 봅니다
| 비용 | 내용 | 0원 가능 여부 |
|---|---|---|
| 계좌 관리비용 | 운용관리·자산관리 수수료 | 비대면·다이렉트에서 면제 많음 |
| 상품 비용 | ETF 총보수, 펀드·TDF 보수 | 상품마다 발생 |
| 세금 | 중도해지·연금 외 수령 시 과세 | 수수료와 별개 |
일반 IRP에서 계좌 수수료가 연 0.3%라면 적립금 5,000만 원 기준 단순 계산으로 연 15만 원이 나갑니다. 장기 계좌라 이 차이가 해마다 쌓입니다.
세액공제 한도와 공제율
| 항목 | 기준 |
|---|---|
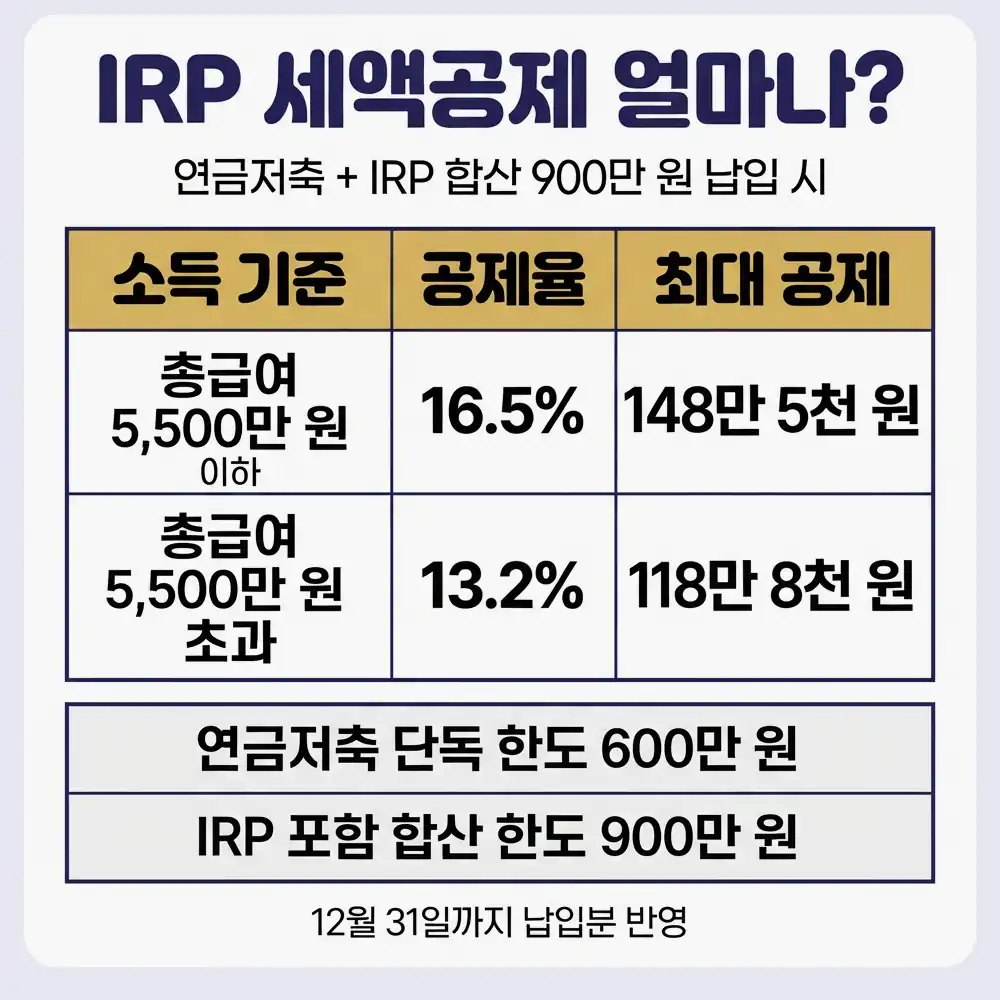
| 연금저축 단독 한도 | 연 600만 원 |
| 연금저축 + IRP 합산 한도 | 연 900만 원 |
| 공제율 16.5% | 총급여 5,500만 원 이하(종합소득 4,500만 원 이하) |
| 공제율 13.2% | 위 기준 초과 |
| 납입 기한 | 그해 12월 31일 |
900만 원을 모두 채우면 공제율에 따라 최대 148만 5천 원 또는 118만 8천 원입니다. 실제 환급은 낸 세금 범위 안에서만 이뤄지므로, 결정세액이 적은 사회초년생은 공제 효과가 작을 수 있습니다.
운용·인출·수령 규칙
| 규칙 | 내용 |
|---|---|
| 위험자산 한도 | 적립금의 70%(나머지는 안전자산) |
| 중도인출 | 무주택자 주택 구입, 주거 목적 전세보증금, 6개월 이상 요양, 개인회생·파산 등 법정 사유만 |
| 해지 시 세금 | 세액공제받은 원금과 운용 수익에 16.5% 기타소득세 |
| 연금 수령 | 만 55세 이상, 가입 5년 이상(퇴직금 이전분은 기간 요건 없음) |
| 연금소득세 | 70세 미만 5.5%, 70~79세 4.4%, 80세 이상 3.3% |
법정 사유가 없으면 일부 인출이 안 되고 해지해야 하므로, 몇 년 안에 쓸 돈은 IRP 밖에 두는 것이 원칙입니다.
연금저축과 함께 쓰는 방법
| 상황 | 추천 조합 |
|---|---|
| 연 900만 원을 넣을 여유가 있음 | 연금저축 600만 원 + IRP 300만 원 |
| 연 600만 원 이하만 넣음 | 연금저축 먼저(인출·투자 유연) |
| 퇴직금을 받을 예정 | IRP 개설 후 퇴직금 이전과 추가 납입 |
| 소득 없음 | 연금저축만 가능 |
2026년 10월 6일 기준 세법과 퇴직연금 감독규정을 바탕으로 정리했으며, 금융회사별 수수료와 개설 절차는 앱마다 다를 수 있습니다.