DC형 퇴직연금 계좌를 열어 보면 대부분 예금 같은 원리금보장 상품에 묶여 있습니다. 바쁘거나 잘 몰라서 그대로 두는 경우가 많기 때문입니다. 기금형은 이 운용을 근로자 대신 전문 기관이 맡는 방식이고, 회사가 내는 돈의 크기는 바뀌지 않습니다.
기금형 퇴직연금 가입 시 달라지는 것
| 항목 | DC형 | 기금형(푸른씨앗) |
|---|---|---|
| 회사 부담금 | 연간 임금총액의 1/12 이상 | 같음 |
| 계약 구조 | 회사가 금융회사와 개별 계약 | 여러 사업장이 하나의 기금에 참여 |
| 운용 결정 | 근로자가 상품 선택 | 근로복지공단·전문 운용기관 |
| 수익률 | 사람마다 다름 | 기금 전체 성과 적용 |
| 정부 지원 | 일반적으로 없음 | 요건 충족 시 부담금 10% 지원 |
같은 회사에서 같은 금액을 적립해도, DC형은 누가 어떤 상품을 골랐는지에 따라 퇴직급여가 달라집니다. 기금형은 개인이 고르는 단계가 없어 운용 실수나 방치의 영향이 줄어듭니다. 반대로 내 판단대로 공격적으로 굴리고 싶은 분에게는 선택권이 줄어드는 셈입니다.
원리금보장 쏠림, 숫자로 보면
2026년 9월 7일 국회 세미나 발제 자료에 따르면, DC·IRP 가입자가 운용 지시를 하지 않을 때 적용되는 디폴트옵션 적립금은 53조 3천억 원입니다. 이 가운데 85.4%가 안정형(정기예금 등)에 있었고 수익률은 2.6%였습니다.
| 디폴트옵션 유형 | 수익률 |
|---|---|
| 안정형 | 2.6% |
| 안정투자형 | 7.47% |
| 중립투자형 | 10.81% |
| 적극투자형 | 14.93% |
기금형 확대 논의는 이 격차를 줄이자는 데서 출발했습니다. 다만 투자형 비중이 커질수록 손실 가능성도 함께 커진다는 점은 기금형도 같습니다.
지금 가입할 수 있는 곳: 푸른씨앗
국내에서 운영 중인 기금형 퇴직연금은 근로복지공단의 푸른씨앗(중소기업퇴직연금기금제도)입니다. 2022년에 시작했고, 2026년 7월 근로복지공단 웹진 기준 가입자 약 19만 명, 적립금 약 1.9조 원입니다.
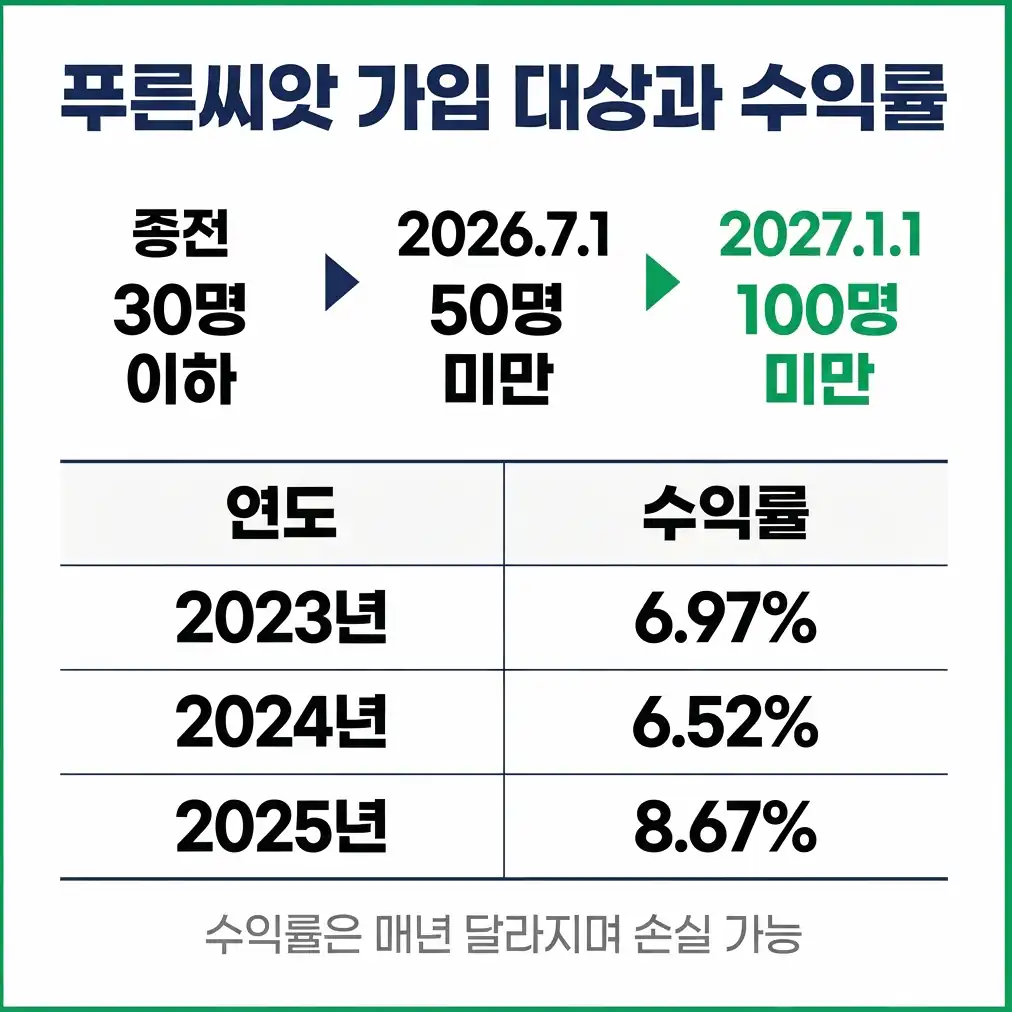
| 적용 시기 | 가입 가능 사업장 |
|---|---|
| 종전 | 상시근로자 30명 이하 |
| 2026년 7월 1일 | 50명 미만 |
| 2027년 1월 1일 | 100명 미만 |
수익률은 2023년 6.97%, 2024년 6.52%, 2025년 8.67%였습니다. 해마다 달라지며 손실이 날 수도 있습니다.
같은 7월에는 개인이 가입하는 푸른씨앗 IRP도 생겼습니다. 기존 IRP처럼 상품을 직접 고르지 않고 푸른씨앗의 기금운용 체계를 쓰는 방식으로, 근로자뿐 아니라 자영업자·노무제공자·공무원 등도 가입할 수 있습니다. 회사가 가입하는 푸른씨앗과는 별개입니다.
가입 가능 여부와 지원금 여부를 확인하는 순서
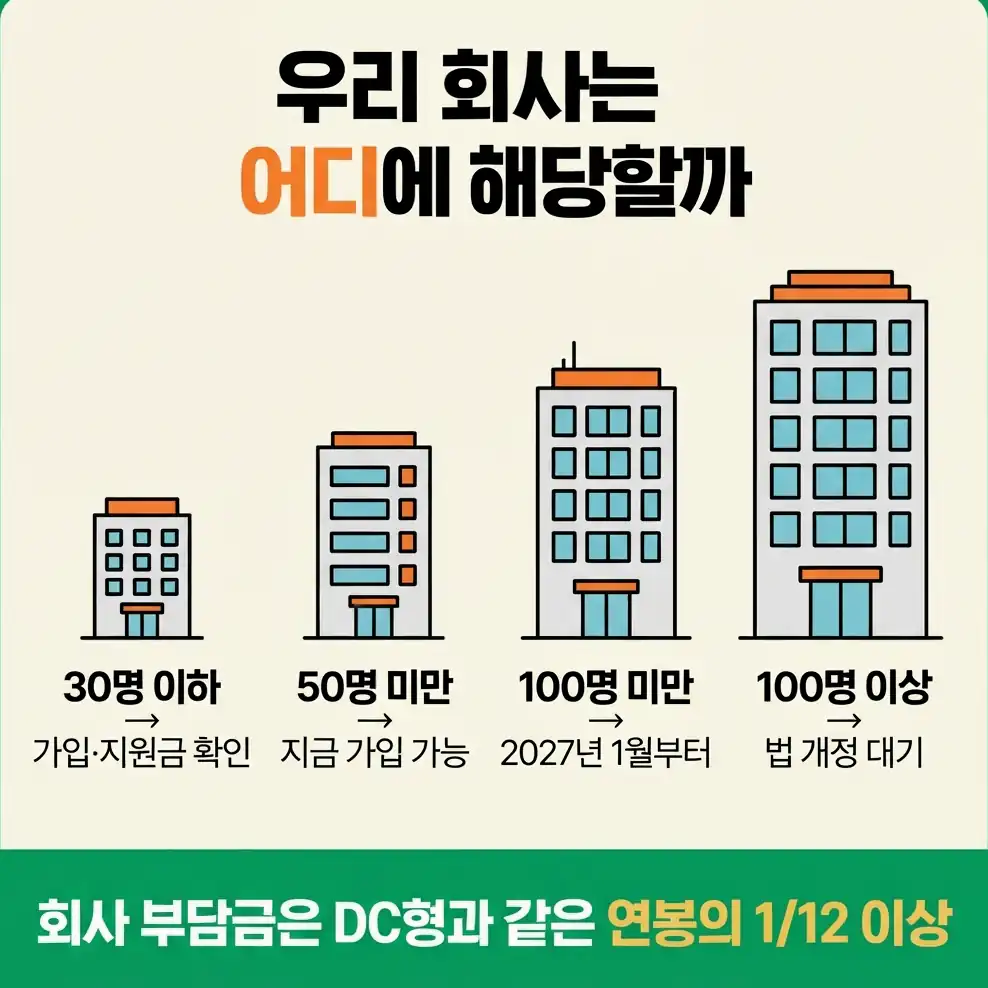
- 상시근로자 수 확인(지금은 50명 미만, 2027년부터 100명 미만)
- 가입 당시 30명 이하인지 확인
- 월평균보수가 고시 금액(최저임금의 130% 미만) 미만인 근로자가 있는지 확인
- 2·3번을 모두 충족하면 해당 근로자분 사용자 부담금의 10%를 사업주와 근로자에게 각각 지원, 사업주 수수료 면제
가입 대상이라고 지원금이 자동으로 나오는 것은 아닙니다. 31명 이상 50명 미만 사업장은 가입은 되지만 지원금 대상이 아닙니다.
도입 전 점검할 위험과 전환 절차
| 점검 항목 | 내용 |
|---|---|
| 운용 위험 | 수익률 보장 없음, 손실 가능 |
| 설정 절차 | 근로자대표의 동의를 받거나 의견을 들어 근로복지공단과 계약 |
| 지원금 환수 | 정당한 사유 없이 제도를 폐지하면 지원금 전액 환수 |
| 기존 DC형 비교 | 현재 수수료·운용 성과와 공동운용의 장점 비교 |
환수의 예외가 되는 정당한 사유는 도산, 파산·회생절차개시, 다른 퇴직급여제도로의 변경, 폐업 등입니다. 지원금 환수액이 3천 원 미만이면 환수하지 않을 수 있습니다.
일반 기업용 기금형 퇴직연금 도입은 어디까지 왔나
정부는 100명 이상 사업장까지 기금형을 쓸 수 있게 하는 방안을 추진하고 있지만, 아직 정부안이 나오지 않았습니다. 2026년 9월 30일 SBS Biz 보도에 따르면 정부와 퇴직연금 사업자의 회동이 또 무산됐습니다.
쟁점은 국민연금의 참여입니다. 국민연금은 시장 참여 의지를 밝히고 있고, 금융권은 민간 사업자와 직접 경쟁하게 된다며 반대합니다. 노사정 논의에서도 결론이 나지 않았습니다. 정부안이 확정된 뒤에도 근로자퇴직급여 보장법 개정이 필요하므로, 100명 이상 회사 직장인의 퇴직연금이 바로 바뀌지는 않습니다.
퇴직 후 IRP 이전과 수령 방식
푸른씨앗의 퇴직급여는 가입자가 지정한 IRP 계좌로 옮기는 방식으로 지급합니다. 계좌를 지정하지 않으면 가입자 명의의 IRP로 옮겨집니다. 55세 이후 퇴직이나 퇴직급여 300만 원 이하 등은 IRP 이전 의무의 예외가 적용될 수 있습니다.
| 수령 방식 | 요건 |
|---|---|
| 연금 | 55세 이상, 가입기간 10년 이상, 지급기간 5년 이상 |
| 일시금 | 연금 요건 미충족 또는 일시금 희망 |
정리하면, 50명 미만 사업장은 지금 푸른씨앗을 기존 DC형과 비교해 볼 수 있고, 50명 이상 100명 미만은 2027년 1월을, 100명 이상은 정부안과 법 개정을 기다리는 단계입니다.
2026년 10월 2일 기준 찾기쉬운 생활법령정보(2026년 9월 15일 작성분), 근로복지공단 자료와 보도를 바탕으로 했으며 지원금 보수 기준과 도입 일정은 바뀔 수 있습니다.